

Quel traitement fiscal pour les heures supplémentaires réalisées pendant la période « urgence sanitaire » en 2020 ?
Un régime particulier s’applique aux heures supplémentaires accomplies durant la période « d’état d’urgence sanitaire » qui a pris fin le 10/07/2020 (à l’exception de 2 départements). Voici 2 exemples chiffrés à ce sujet.
Rédigé par Pierre-Jean FABAS
Formateur expert en matières sociales au sein d'un centre de formation pour adultes
Auteur de plusieurs ouvrages traitant du social et de la paie.
Dirigeant de société pendant 10 ans, passionné par le métier de formateur et le secteur de la paye.
Bibliographie
- Livre « Abécédaire social et paye 2008 » (éditions Publibook)
- Livre « Abécédaire social et paye 2010 » (éditions INDICATOR)
- Livre « Abécédaire social et paye 2011 » (éditions INDICATOR)
- Livre « Nul n’est censé ignorer les lois en paye » (éditions ÉDILIVRE)
1 min de lecture
En bref - Résumé IA
Réservé aux abonnés
Information
Un outil spécifique vous est proposé sur notre site, à retrouver au lien suivant :
Exemple 1
Présentation du contexte
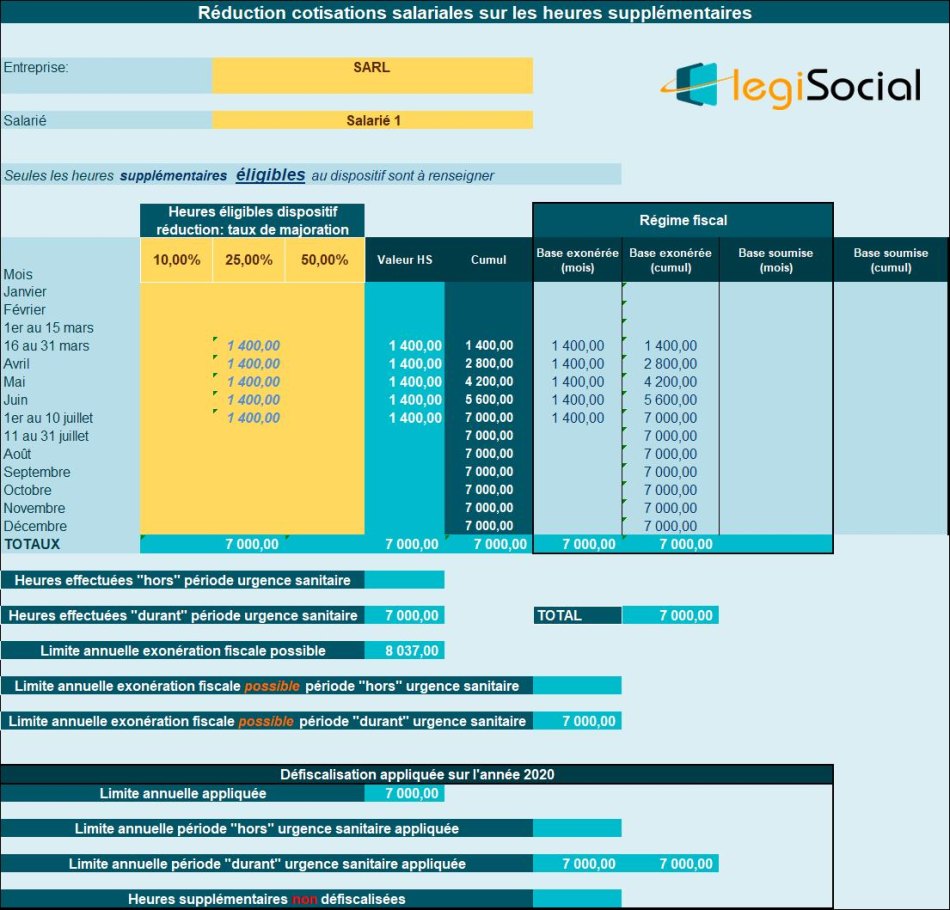
- Un salarié réalise des heures supplémentaires uniquement durant la période d’urgence sanitaire ;
- La valeur brute de ces heures supplémentaires est supposée être de 7.000 € ;
- La totalité de ces heures supplémentaires bénéficient d’une exonération fiscale en 2020.
Notre outil vous propose
Exemple 2
Présentation du contexte
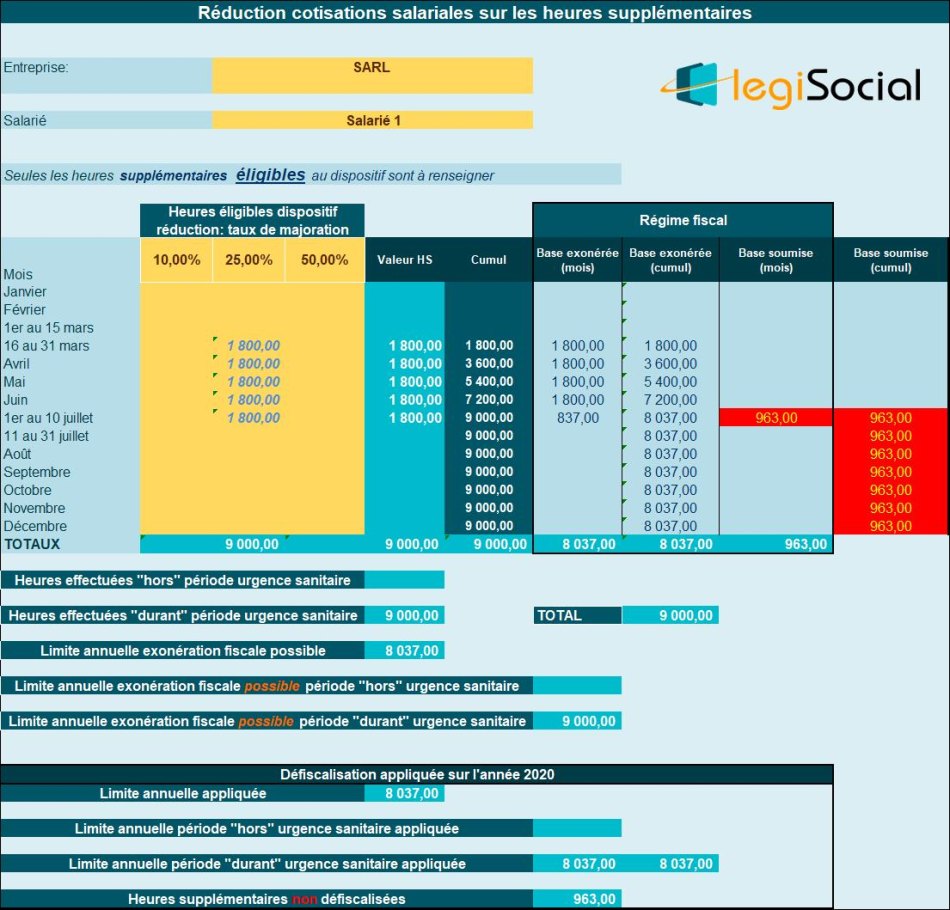
- Un salarié réalise des heures supplémentaires uniquement durant la période d’urgence sanitaire ;
- La valeur brute de ces heures supplémentaires est supposée être de 9.000 € ;
- La défiscalisation des heures supplémentaires est limitée à une valeur de 8.037 €, seront soumises à l’impôt sur le revenu 963 € d’heures supplémentaires.
Notre outil vous propose
Actualités en lien
4 nouvelles pistes en faveur du pouvoir d'achat : heures supplémentaires, PPV, IR des couples modestes et dons familiaux
Comment gérer la défiscalisation des heures supplémentaires avec l'urgence sanitaire en DSN ?
Fin de l'état d'urgence sanitaire : conséquences sur le fonctionnement du CSE
La fin de l'état d'urgence et la gestion de la défiscalisation des heures supplémentaires
Modèles, outils & dossiers en lien
Modèle de lettre
Modèle de lettre
Lettre heures supplémentaires
Modèle de lettre
Modèle de lettre
Lettre de refus du salarié d'effectuer des heures supplémentaires
Modèle de lettre
Modèle de lettre
Lettre de prolongation de période d’essai
Modèle de lettre
Modèle de lettre
Lettre renouvellement période essai (par l'employeur)
Outil de gestion de la paie
Outil de gestion de la paie
Calcul de la loi TEPA : heures supplémentaires 2025
Outil de gestion de la paie
Outil de gestion de la paie
Gérer et calculer les indemnités de départ à la retraite d'un salarié (IFC)
Outil de gestion de la paie
Outil de gestion de la paie
Calculer les heures supplémentaires en paie
Outil de gestion de la paie
Outil de gestion de la paie