• Fiche pratique
  • Paie
  • Participation/Intéressement

Partage de la valeur : Notice de l'outil de calcul

Cet outil permet de déterminer rapidement le régime social et fiscal applicable aux principaux dispositifs de partage de la valeur. Renseignez le dispositif concerné, les montants versés ou placés et, le cas échéant, l’abondement de l’employeur pour calculer les assiettes de CSG-CRDS, de forfait social, de contribution patronale spécifique et du prélèvement à la source.

Rédigé par Laetitia Baccelli

Rédactrice et formatrice en paie, Laetitia accompagne les entreprises et les SIRH dans leurs projets paie. Elle partage sur LégiSocial son expertise et ses conseils pratiques pour aider les professionnels de la paie et des RH dans leur quotidien.
2 min de lecture
En bref - Résumé IA
Réservé aux abonnés

Renseigner les données de paie

Renseignez l'effectif de l'entreprise
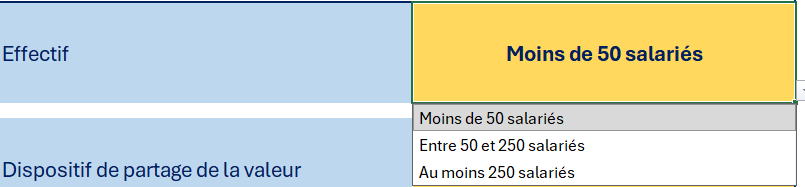
Rappel des règles applicables :

  • Les entreprises de moins de 250 salariés sont exonérées du forfait social sur la prime d’intéressement et la prime de partage de la valeur
  • Les entreprises de moins de 50 salariés (accord de participation à titre volontaire) sont exonérées du forfait social sur la prime de participation

Renseignez le dispositif de partage de la valeur

  • Intéressement

Accéder à nos contenus Paie

à partir de
65 € HT / mois
engagement annuel
  • Résumés IA & assistant pour poser vos questions
  • Brèves & actualités sociales, RH & paie débloquées
  • Fiches pratiques, jurisprudences, modèles & outils en lien
  • Alertes mise à jour & téléchargement PDF illimité
  • Newsletters hebdomadaires & webinaires

Besoin d'un conseil sur nos offres ?

Notre équipe vous accompagne