

Placement de salariés vulnérables en activité partielle en janvier 2022 : quelles indemnités et allocations employeurs ?
Depuis le 1er janvier 2022, un nouveau régime dérogatoire est entré en vigueur pour le placement en activité partielle de salariés vulnérables. Notre fiche pratique vous propose 2 exemples concrets.
Rédigé par Pierre-Jean FABAS
Formateur expert en matières sociales au sein d'un centre de formation pour adultes
Auteur de plusieurs ouvrages traitant du social et de la paie.
Dirigeant de société pendant 10 ans, passionné par le métier de formateur et le secteur de la paye.
Bibliographie
- Livre « Abécédaire social et paye 2008 » (éditions Publibook)
- Livre « Abécédaire social et paye 2010 » (éditions INDICATOR)
- Livre « Abécédaire social et paye 2011 » (éditions INDICATOR)
- Livre « Nul n’est censé ignorer les lois en paye » (éditions ÉDILIVRE)
3 min de lecture
En bref - Résumé IA
Réservé aux abonnés
Découvrir aussi
Calcul de l'indemnisation de l'activité partielle en 2026
Gérez et sécurisez au mieux la période d'activité partielle avec notre outil réel, tout en déterminant le poids réel du dispositif pour l'entreprise selon les dispositions en vigueur sur l'année.
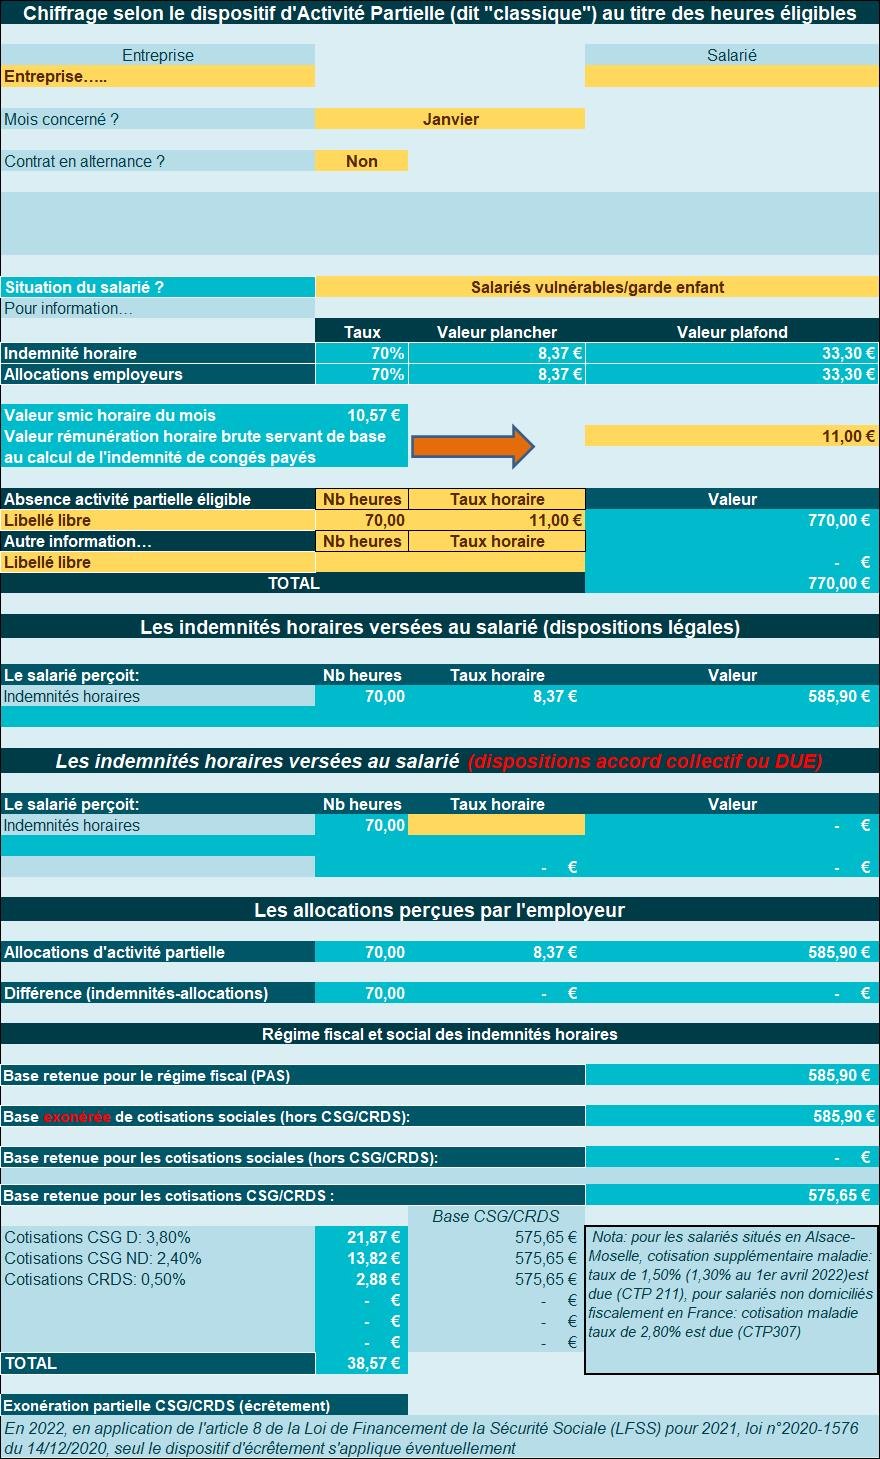
Exemple chiffré 1 : rémunération horaire à 11€
Présentation du contexte
- Soit un salarié exerçant son activité selon la base de la durée légale ;
- Il perçoit une rémunération de base correspondant à un taux horaire de 11 € ;
- La rémunération de base permettant le calcul de l’indemnité horaire est fixée à 11 € également ;
- Le salarié est placé en activité partielle durant 2 semaines, soit 70 heures, en janvier 2022.
Chiffrages
- Dans un premier temps l’indemnité horaire est chiffrée à une valeur de 7,70 € (11 €*70%), mais elle est portée à la valeur plancher de 8,37 € ;
- En ce qui concerne l’allocation versée à l’employeur, elle est tout d’abord chiffrée à 7,70 € (11 €*70%), mais portée à la valeur plancher de 8,37 €.
- L’employeur bénéficie d’une allocation au même taux horaire que l’indemnité versée au salarié ;
- Donc aucune surcharge financière pour l’entreprise au titre de l’activité partielle.
Régime social indemnités horaires
- Les indemnités horaires sont exonérées en totalité de toutes les cotisations et contributions sociales, à l’exception des contributions CSG et CRDS.
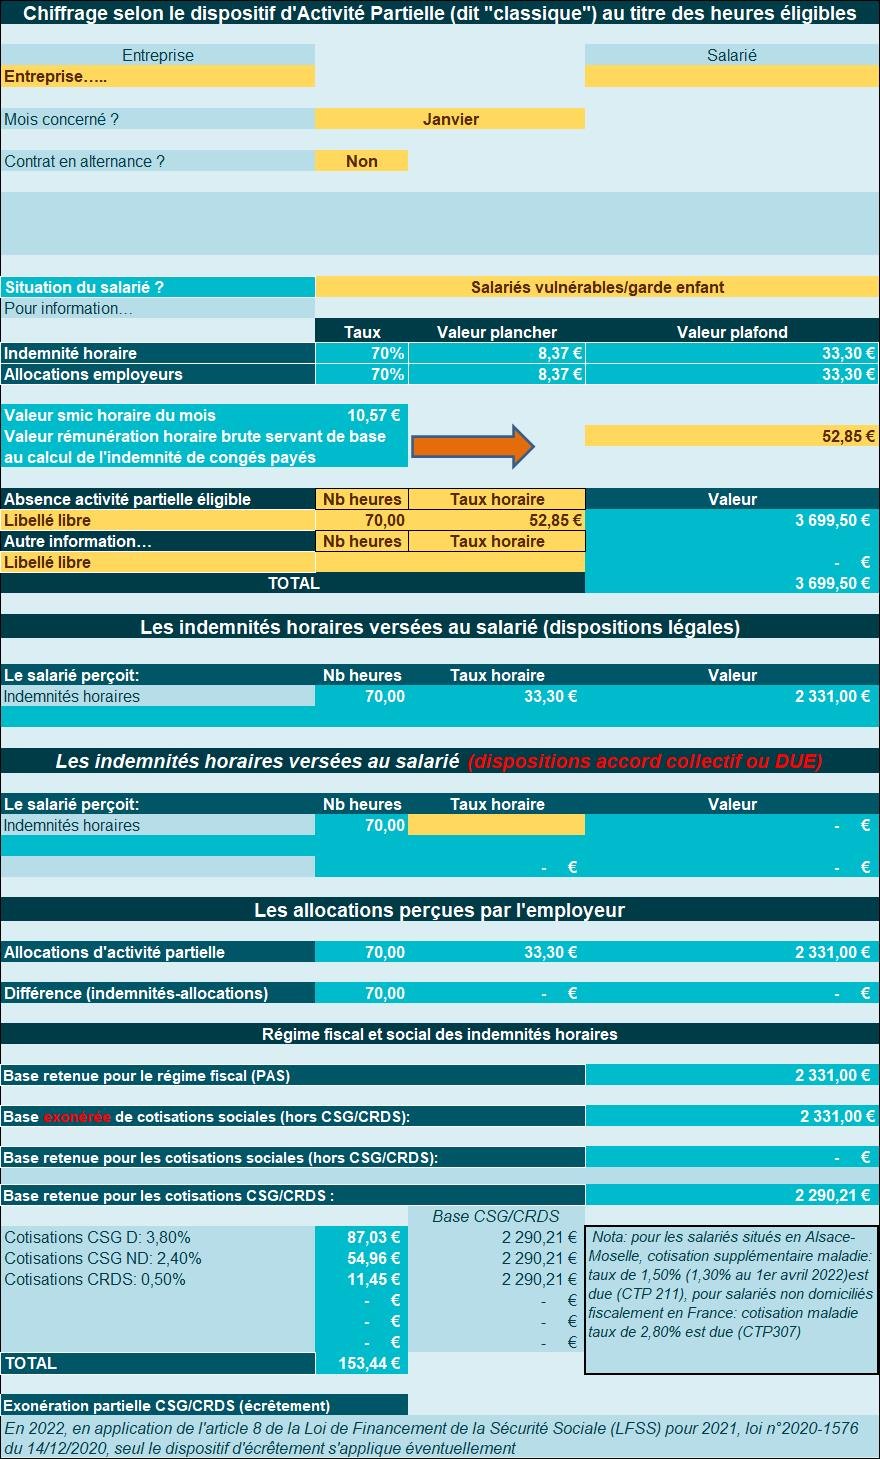
Exemple chiffré 1 : rémunération horaire= 5 Smic horaire
Présentation du contexte
- Soit un salarié exerçant son activité selon la base de la durée légale ;
- Il perçoit une rémunération de base correspondant à un taux horaire de 52,85 € (5 Smic horaire) ;
- La rémunération de base permettant le calcul de l’indemnité horaire est fixée à 52,85 € également ;
- Le salarié est placé en activité partielle durant 2 semaines, soit 70 heures, en janvier 2022.
Chiffrages
- L’indemnité horaire est chiffrée comme suit : 52,85 €*60% avec plafonnement à 4,5*10,57 €*70% soit 33,30 € ;
- L’allocation versée à l’employeur est chiffrée est chiffrée comme suit : 52,40 €*70% avec plafonnement à 4,5*10,57 €*70% soit 33,30 € ;
- Aucune surcharge n’est constatée.
Régime social indemnités horaires
- Les indemnités horaires sont exonérées en totalité de toutes les cotisations et contributions sociales, à l’exception des contributions CSG et CRDS.
Actualités en lien
Salariés vulnérables et activité partielle : le Ministère du travail actualise son « questions/réponses »
Placement salariés vulnérables en activité partielle : quelles indemnités et allocations en septembre 2022 ?
Comment chiffrer les indemnités et allocations en cas de placement en activité partielle d'un salarié rémunéré à 5 Smic horaire ?
Placement en activité partielle des salariés vulnérables : le régime est prorogé en 2021
Arrêt dérogatoire « personnes vulnérables » et bascule en activité partielle au 1er mai 2020
Modèles, outils & dossiers en lien
Bulletin de paie commenté
Bulletin de paie commenté
Salarié cadre en activité partielle en janvier 2022 et bénéficiant d’indemnités complémentaires
Bulletin de paie commenté
Bulletin de paie commenté
Salarié cadre à temps partiel placé en activité partielle mars 2020
Bulletin de paie commenté
Bulletin de paie commenté
Salarié cadre en activité partielle en janvier 2021 et bénéficiant d’indemnités complémentaires
Bulletin de paie commenté
Bulletin de paie commenté
Salarié cadre en activité partielle en mai 2020 et bénéficiant d’indemnités complémentaires
Outil de gestion de la paie
Outil de gestion de la paie
Aide exonération aide domicile-réduction Fillon 2026
Outil de gestion de la paie
Outil de gestion de la paie
Calcul de l'indemnisation de l'activité partielle en 2026
Dossier synthèse
Dossier synthèse
Prélèvement à la source : les nouvelles obligations et sanctions pour les employeurs en 2026
Outil de gestion de la paie
Outil de gestion de la paie