

L'exonération aide à domicile en 2025 : les informations du BOSS
Rédigé par Pierre-Jean FABAS
Formateur expert en matières sociales au sein d'un centre de formation pour adultes
Auteur de plusieurs ouvrages traitant du social et de la paie.
Dirigeant de société pendant 10 ans, passionné par le métier de formateur et le secteur de la paye.
Bibliographie
- Livre « Abécédaire social et paye 2008 » (éditions Publibook)
- Livre « Abécédaire social et paye 2010 » (éditions INDICATOR)
- Livre « Abécédaire social et paye 2011 » (éditions INDICATOR)
- Livre « Nul n’est censé ignorer les lois en paye » (éditions ÉDILIVRE)
Préambule
Le BOSS présente sa nouvelle publication comme suit :
La nouvelle rubrique présente les mesures d’exonération de cotisations et contributions patronales mises en place en faveur des personnes morales de droit privé ou public, dits organismes prestataires, qui emploient des aides à domicile intervenant auprès de personnes dites « fragiles ». Les dispositifs d’exonération applicables aux particuliers employeurs qui emploient des aides à domicile, en emploi direct ou via un mandataire, n’y sont pas abordés.
La rubrique est organisée comme suit :
Chapitre 1 – Champ d’application : ce chapitre définit les employeurs et salariés éligibles, ainsi que les règles d’articulation et de cumul d’allègement ;
Chapitre 2 – Modalités d’application : ce chapitre définit respectivement pour les employeurs privés et les employeurs publics la nature des cotisations et contributions sociales, ainsi que la rémunération entrant dans le champ du dispositif et les modalités de calcul de l’exonération.
Les commentaires présentés reprennent essentiellement la réglementation encadrant ce dispositif d’exonération, qui a fait l’objet d’une réforme en LFSS 2019 et qui n’était jusqu’à présent pas détaillée par une circulaire ou instruction ministérielle.
Tous les dispositifs présentés dans la rubrique seront applicables et opposables à l’administration à l’issue de la période de consultation, le 1er février 2022.
Principe général
Afin de favoriser le maintien à leur domicile des personnes fragilisées en raison de leur âge, de leur dépendance ou de leur handicap :
- Des mesures d’exonération des cotisations et contributions patronales de sécurité sociale ont été mises en place en faveur des personnes morales de droit privé et de droit public, dits organismes prestataires, qui emploient des aides à domicile intervenant auprès de personnes dites « fragiles ».
Les dispositifs d’exonération applicables aux particuliers employeurs qui emploient des aides à domicile, en emploi direct ou via un mandataire, ne sont pas traités dans la présente fiche.
Texte de référence : I, I bis et II de l’article L. 241-10 du code de la sécurité sociale
Texte de référence : III de l’article L. 241-10 du code de la sécurité sociale
Article L241-10
Modifié par LOI n°2020-1577 du 14 décembre 2020 - art. 12 (V)
I.-La rémunération d'une aide à domicile est exonérée des cotisations patronales de sécurité sociale, à l'exception de celles dues au titre des accidents du travail et des maladies professionnelles, lorsque celle-ci est employée effectivement à leur service personnel, à leur domicile ou chez des membres de leur famille, par :
- a) Des personnes ayant atteint un âge déterminé et dans la limite, par foyer, et pour l'ensemble des rémunérations versées, d'un plafond de rémunération fixé par décret ;
- b) Des personnes ayant à charge un enfant ouvrant droit au complément de l'allocation d'éducation de l'enfant handicapé mentionné à l'article L. 541-1 ou à la prestation de compensation dans les conditions définies au 1° du III de l'article L. 245-1 du code de l'action sociale et des familles.
- c) Des personnes titulaires :
-soit de l'élément de la prestation de compensation mentionnée au 1° de l'article L. 245-3 du code de l'action sociale et des familles ;
-soit d'une majoration pour tierce personne servie au titre de l'assurance invalidité, d'un régime spécial de sécurité sociale ou de l'article L. 18 du code des pensions militaires d'invalidité et des victimes de la guerre ;
-soit d'une prestation complémentaire pour recours à tierce personne servie au titre de la législation des accidents du travail ;
- d) Des personnes se trouvant, dans des conditions définies par décret, dans l'obligation de recourir à l'assistance d'une tierce personne pour accomplir les actes ordinaires de la vie, sous réserve d'avoir dépassé un âge fixé par décret ;
- e) Des personnes remplissant la condition de perte d'autonomie prévue à l'article L. 232-2 du code de l'action sociale et des familles, dans des conditions définies par décret.
Sauf dans le cas mentionné au a, l'exonération est accordée sur la demande des intéressés par l'organisme chargé du recouvrement des cotisations dans des conditions fixées par arrêté ministériel.
Le bénéfice de ces dispositions ne peut se cumuler pour une même aide à domicile avec le complément de libre choix du mode de garde de la prestation d'accueil du jeune enfant versé au titre de la garde à domicile.
I bis.-Chaque heure de travail effectuée par les salariés mentionnés à l'article L. 7221-1 du code du travail ouvre droit à une déduction forfaitaire patronale :
1° Des cotisations de sécurité sociale, à hauteur de 2 €, dans les cas autres que celui mentionné au 3° ;
2° (Abrogé) ;
3° Des cotisations et contributions sociales d'origine légale et conventionnelle, à hauteur de 3,70 €, dans les départements d'outre-mer ainsi que dans les collectivités de Saint-Barthélemy, de Saint-Martin et de Saint-Pierre-et-Miquelon.
Ces déductions ne sont cumulables avec aucune exonération de cotisations sociales, ni avec l'application de taux ou d'assiettes spécifiques ou de montants forfaitaires de cotisations.
II.-Les particuliers et personnes morales qui ont passé un contrat conforme aux articles L. 442-1 et L. 444-3 du code de l'action sociale et des familles pour l'accueil par des particuliers à leur domicile, à titre onéreux, de personnes mentionnées aux a, c, d et e du I du présent article sont exonérés, dans les conditions prévues à l'avant-dernier alinéa du même I, des cotisations patronales de sécurité sociale, à l'exception de celles dues au titre des accidents du travail et des maladies professionnelles, dues sur la rémunération qu'elles versent à ces accueillants familiaux.
III.-Sont exonérées de cotisations patronales de sécurité sociale, à l'exception de celles dues au titre des accidents du travail et des maladies professionnelles, les rémunérations versées aux aides à domicile employées sous contrat à durée indéterminée ou sous contrat à durée déterminée pour remplacer les salariés absents ou dont le contrat de travail est suspendu dans les conditions prévues à l'article L. 1242-2 du code du travail, par les structures suivantes :
1° Les associations et entreprises déclarées dans les conditions fixées à l'article L. 7232-1-1 du même code pour l'exercice des activités concernant la garde d'enfant ou l'assistance aux personnes âgées ou handicapées ;
2° Les centres communaux ou intercommunaux d'action sociale ;
3° Les organismes habilités au titre de l'aide sociale ou ayant passé convention avec un organisme de sécurité sociale.
Les structures mentionnées aux 1° et 3° du présent III, lorsqu'elles constituent des employeurs de droit privé, sont en outre exonérées, pour les rémunérations versées aux aides à domicile employées dans les conditions définies au premier alinéa du présent III, de la contribution mentionnée au 1° de l'article L. 14-10-4 du code de l'action sociale et des familles, des contributions mentionnées à l'article L. 834-1 du présent code, des cotisations dues au titre des accidents du travail et des maladies professionnelles à hauteur du taux fixé par l'arrêté mentionné à la seconde phrase du deuxième alinéa de l'article L. 241-5, des cotisations à la charge de l'employeur dues au titre des régimes de retraite complémentaire et des contributions à la charge de l'employeur dues au titre de l'assurance chômage prévues au 1° de l'article L. 5422-9 du code du travail, à hauteur d'un taux ne tenant pas compte de l'application des dispositions prévues aux deuxième à dernier alinéas de l'article L. 5422-12 du même code.
Pour les structures mentionnées au cinquième alinéa du présent III, lorsque la rémunération est inférieure à un seuil égal au salaire minimum de croissance annuel majoré de 20 %, le montant de l'exonération est égal au montant des cotisations et contributions à la charge de l'employeur. A partir de ce seuil, la part de la rémunération sur laquelle est calculée l'exonération décroît et devient nulle lorsque la rémunération est égale au salaire minimum de croissance annuel majoré de 60 %.
Ces exonérations s'appliquent à la fraction des rémunérations versée en contrepartie de l'exécution des tâches effectuées au domicile à usage privatif :
- a) Des personnes mentionnées au I ;
- b) Des bénéficiaires soit de prestations d'aide ménagère aux personnes âgées ou handicapées au titre de l'aide sociale légale ou dans le cadre d'une convention conclue entre les structures susmentionnées et un organisme de sécurité sociale, soit des prestations mentionnées au deuxième alinéa de l'article L. 222-3 du code de l'action sociale et des familles ou des mêmes prestations d'aide et d'accompagnement aux familles dans le cadre d'une convention conclue entre ces structures et un organisme de sécurité sociale, dans la limite, pour les tâches effectuées au bénéfice des personnes visées au a du I du présent article, du plafond prévu par ce même a.
Le bénéfice du présent III ne peut s'appliquer dans les établissements, centres et services mentionnés aux 2° et 3°, au b du 5° et aux 6°, 7°, 11° et 12° du I de l'article L. 312-1 du code de l'action sociale et des familles, au titre des prestations financées par les organismes de sécurité sociale en application de l'article L. 314-3 du même code.
Un décret détermine les modalités d'application de l'exonération prévue par le présent III et notamment :
-les informations et pièces que les associations, les centres communaux et intercommunaux d'action sociale et les organismes visés au précédent alinéa doivent produire auprès des organismes chargés du recouvrement des cotisations de sécurité sociale du régime général ;
-les modalités selon lesquelles les organismes chargés du recouvrement des cotisations de sécurité sociale du régime général vérifient auprès des organismes servant les prestations mentionnées aux b, c, d et e du I ou les prestations d'aide ménagère visées au précédent alinéa que les personnes au titre desquelles cette exonération a été appliquée ont la qualité de bénéficiaires desdites prestations.
Les rémunérations des aides à domicile ayant la qualité d'agent titulaire relevant du cadre d'emplois des agents sociaux territoriaux en fonction dans un centre communal ou intercommunal d'action sociale bénéficient d'une exonération de 100 % de la cotisation d'assurance vieillesse due au régime visé au 2° de l'article R. 711-1 du présent code pour la fraction de ces rémunérations remplissant les conditions définies au présent III.
NOTA :
Conformément à l’article 12, V de la loi n° 2020-1577 du 14 décembre 2020, ces dispositions entrent en vigueur le 1er janvier 2021.
Structures éligibles
Peuvent bénéficier de l’exonération les structures employant des aides à domicile qui répondent à plusieurs conditions cumulatives :
- Être une structure éligible ;
- Employer des personnes :
- En CDI ou en CDD pour remplacer des salariés absents ou dont le contrat de travail est suspendu ;
- Pour réaliser des activités d’aide à domicile ;
- Au domicile à usage privatif de bénéficiaires entrant dans le champ des publics dits « fragiles ».
Employeurs concernés
Les entreprises et associations déclarées
L’exonération est applicable aux entreprises et associations déclarées pour l’exercice des activités concernant la garde d’enfant ou l’assistance aux personnes âgées ou handicapées, quel que soit leur statut.
Seules les entreprises et associations ayant déclaré leur activité bénéficient de l’exonération.
La procédure de déclaration est définie aux articles L. 7232-1-1, R. 7232-16 et R. 7232-17 du code du travail.
Textes de référence : III de l’article L. 241-10 du code de la sécurité sociale, article L. 7232-1-1 du code du travail, Articles R. 7232-16 et R. 7232-17 du code du travail
Activité à titre exclusif
L'exonération est subordonnée à l'exercice de l’activité à titre exclusif.
La condition d’exercice de l’activité à titre exclusif est présumée remplie dès lors que l’employeur a effectué la déclaration.
Perte bénéfice exonération
- Lorsqu’il est constaté après contrôle que l’employeur ne se livre pas à titre exclusif à une activité éligible, il perd le bénéfice de l'exonération.
- Il ne peut bénéficier de nouveau de l’exonération à l'occasion d'une nouvelle déclaration qu'après une période de 12 mois.
Textes de référence : : articles L. 7232-1-1 et L. 7232-8 du code du travail
Article L7232-1-1
Création LOI n°2010-853 du 23 juillet 2010 - art. 31 (V)
A condition qu'elle exerce son activité à titre exclusif, toute personne morale ou entreprise individuelle qui souhaite bénéficier des 1° et 2° de l'article L. 7233-2 et de l'article L. 7233-3 déclare son activité auprès de l'autorité compétente dans des conditions et selon des modalités prévues par décret en Conseil d'Etat.
Article L7232-8
Modifié par LOI n°2016-1917 du 29 décembre 2016 - art. 82 (V)
Lorsqu'il est constaté qu'une personne morale ou une entreprise individuelle mentionnée aux articles L. 7232-1 et L. 7232-1-1 ne se livre pas à titre exclusif à une activité prévue à l'article L. 7231-1, elle perd le bénéfice des 1° et 2° de l'article L. 7233-2 et de l'article L. 241-10 du code de la sécurité sociale.
Elle ne peut bénéficier de nouveau de ces avantages à l'occasion d'une nouvelle déclaration qu'après une période de douze mois.
Le contribuable de bonne foi conserve le bénéfice du crédit d'impôt prévu à l'article 199 sexdecies du code général des impôts.
Un décret en Conseil d'Etat détermine les modalités d'application des deux premiers alinéas du présent article.
NOTA :
Conformément au III de l'article 82 de la loi n° 2016-1917 du 29 décembre 2016, les dispositions du présent article s'appliquent à compter de l'imposition des revenus de l'année 2017.
Activité à titre exclusif : cas de dispense
Toutefois, sont dispensées de la condition d’activité exclusive les personnes morales mentionnées à l’article L. 7232-1-2 du code du travail.
Texte de référence : article L. 7232-1-2 du code du travail
Article L7232-1-2
Modifié par LOI n°2015-1776 du 28 décembre 2015 - art. 14
Modifié par LOI n°2015-1776 du 28 décembre 2015 - art. 15 (V)Sont dispensées de la condition d'activité exclusive fixée par les articles L. 7232-1-1, L. 7233-2 et L. 7233-3 :
1° Pour leurs activités d'aide à domicile :
- a) Les associations intermédiaires ;
a bis) Les régies de quartiers. Un décret définit les conditions de leur agrément et de la dérogation à la clause d'activité exclusive dont elles bénéficient ;
- b) Les communes, les centres communaux ou intercommunaux d'action sociale, les établissements publics de coopération intercommunale compétents ;
- c) Les organismes ayant conclu une convention avec un organisme de sécurité sociale au titre de leur action sociale ;
- d) Les organismes publics ou privés gestionnaires d'un établissement ou d'un service autorisé au titre du I de l'article L. 312-1 du code de l'action sociale et des familles et les groupements de coopération mentionnés au 3° de l'article L. 312-7 du même code ;
2° Pour leurs activités qui concourent directement à coordonner et délivrer les services à la personne, les unions et fédérations d'associations ;
3° Pour leurs activités d'aide à domicile rendues aux personnes mentionnées à l'article L. 7231-1 :
- a) Les organismes publics ou privés gestionnaires d'un établissement de santé relevant de l'article L. 6111-1 du code de la santé publique ;
- b) Les centres de santé relevant de l'article L. 6323-1 du même code ;
- c) Les organismes publics ou privés gestionnaires d'un établissement ou d'un service mentionné aux premier et deuxième alinéas de l'article L. 2324-1 du même code ;
4° Pour les services d'aide à domicile rendus aux personnes mentionnées à l'article L. 7231-1 qui y résident, les prestataires appelés à fournir les services spécifiques individualisables dans les copropriétés avec services, mentionnés à l'article 41-4 de la loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété des immeubles bâtis ;
5° Pour leurs services d'aide à domicile rendus aux personnes mentionnées à l'article L. 7231-1 qui y résident, les gérants de résidences-services relevant de l'article L. 631-13 du code de la construction et de l'habitation.
Les centres communaux et intercommunaux d’action sociale
CCAS et CIAS : définition
- L’exonération est applicable aux centres communaux et intercommunaux d’action sociale (CCAS et CIAS) qui constituent des établissements publics administratifs chargés, à l’échelon des communes ou des groupements de communes, de l'aide sociale légale dont les domaines et objectifs sont définis par le code de l’action sociale et des familles et dont la mise en œuvre incombe aux collectivités publiques en matière notamment d'aide aux personnes âgées et handicapées.
Une éligibilité « par principe »
Les CCAS et CIAS sont par principe éligibles à l’exonération en raison de leur qualité.
La production d’une déclaration auprès de la DREETS n’est donc pas nécessaire pour obtenir le bénéfice de l’exonération. Les CCAS et CIAS devront toutefois pouvoir justifier des autorisations et/ou agréments utiles à l’exercice de l’activité d’aide à domicile.
Dispense d’une activité exclusive
Les CCAS et CIAS sont dispensés de la condition d’exercice de l’activité à titre exclusif.
Textes de référence : III de l’article L. 241-10 du code de la sécurité sociale, ; article L. 123-4 et suivants du code de l’action sociale et des familles et article L. 7232-1-2 1° b du code du travail
Les organismes habilités au titre de l’aide sociale ou ayant passé une convention avec un organisme de sécurité sociale
L’exonération est applicable aux organismes habilités au titre de l’aide sociale ou ayant passé une convention avec un organisme de sécurité sociale.
Sont ainsi visés, notamment, les établissements ou services sociaux ou médico-sociaux (services d’aide et d’accompagnement à domicile, services d’accompagnement à la vie sociale, services polyvalents d’aide et de soins à domicile) dès lors qu’ils sont autorisés et ont signé une convention d’habilitation à l’aide sociale départementale.
Ces structures ne sont pas soumises à la condition d’agrément ou de déclaration, mais doivent pouvoir présenter :
- Une habilitation au titre de l’aide sociale ;
- Ou une convention passée avec un organisme de sécurité sociale.
Dispense d’une activité exclusive
Ces structures sont dispensées de la condition d’exercice de l’activité à titre exclusif.
Textes de référence : III de l’article L. 241-10 du code de la sécurité sociale, C.cass, 2e civ., 24 juin 2021, n° 20-13.248 et article L. 7232-2 1° c du code du travail
Employeurs exclus
- Sont exclus du dispositif les établissements, centres et services au titre des prestations financées par les organismes de sécurité sociale.
- Le bénéfice de toute mesure de réduction ou d’exonération, totale ou partielle, de cotisations de sécurité sociale ou de contributions de sécurité sociale est également supprimé en cas de constat des infractions mentionnées aux 1° à 4° de l’article L. 8211-1 du code du travail.
- Par ailleurs, en cas de non-respect de la législation relative au travail dissimulé prévue aux articles L. 8221-1 et L. 8221-2 du code du travail, le bénéfice des mesures de réduction ou de l’exonération, totale ou partielle, de cotisations ou de contributions de sécurité sociale est susceptible d’être annulé ou réduit au titre des périodes sur lesquelles le travail dissimulé a été constaté.
Textes de référence : Article L. 241-10 III du code de la sécurité sociale, Article L.133-4-2 du code de la sécurité sociale, Article L. 242-1-1 du code de la sécurité sociale, Article L. 8211-1 du code du travail, Article L. 8221-1 et L. 8221-2 du code du travail, Article L. 8221-6 du code du travail et Article R. 133-8 du code de la sécurité sociale
Salariés éligibles
Sont éligibles les rémunérations des salariés qui satisfont les conditions mentionnées aux paragraphes suivants A à D.
- A/ Condition d’exercice de l’activité en CDI ou en CDD de remplacement
Contrat CDI
L’exonération est applicable aux gains et rémunérations dus aux salariés des organismes prestataires employés sous CDI (dans les CCAS/CIAS, les agents titulaires sont assimilés à des CDI).
Contrat CDD de remplacement
L’exonération est applicable aux gains et rémunérations dus aux salariés des organismes prestataires employés sous contrat CDD pour remplacer les salariés absents ou dont le contrat de travail est suspendu dans les conditions prévues à l'article L. 1242-2 du code du travail, soit pour le remplacement d’un salarié en cas :
- D’absence,
- De passage provisoire à temps partiel,
- De suspension de son contrat de travail,
- De départ définitif précédant la suppression de son poste de travail,
- D’attente de l’entrée en service effective du salarié recruté en CDI.
Contrat CDD dans les CCAS et CIAS
L’exonération est également applicable au titre des rémunérations dues aux agents recrutés en CDD dans les CCAS ou CIAS lorsqu’ils sont recrutés :
- Pour remplacer un autre agent, fonctionnaire ou contractuel,
- En cas de « vacance temporaire » d’emploi dans l’attente du recrutement d’un fonctionnaire,
- Dans les cas où un agent titulaire n’a pas pu être recruté, et que la nature ou les besoins du service le justifient,
- Ou lorsqu’il n’existe pas de cadre d’emploi de fonctionnaire pour assurer les fonctions.
En revanche, l’exonération n’est pas applicable lorsque l’agent est recruté :
- Pour faire face à un besoin lié à un accroissement temporaire de l’activité,
- Pour mener à bien un projet ou une opération identifiée,
- Ainsi que dans tous les cas où l’agent ne vient pas compenser l’absence de recrutement d’un agent titulaire sur un poste.
Exemple :
Dans un CCAS, un agent contractuel est recruté sur un CDD de 6 mois, aux fins de remplacer différents titulaires absents, dont certains entrent dans le champ de l’exonération aide à domicile.
L'exonération aide à domicile n'est applicable que sur la part de sa rémunération afférente au remplacement des salariés absents ouvrant eux-mêmes droit au bénéfice de l’exonération.
Textes de référence : III de l’article L. 241-10 du code de la sécurité sociale et article L. 1242-2 du code du travail
- B/ Condition d’exercice d’une activité d’aide à domicile
Activités éligibles
Les activités éligibles sont celles entrant dans le champ de l'aide à domicile.
Elles sont définies, notamment, en référence aux services à la personne dont les activités sont listées à l’article D. 7231-1 du code du travail.
Il s'agit de l'accompagnement et de l'aide aux personnes dans les actes essentiels de la vie quotidienne à leur domicile.
Celles-ci n’ouvrent toutefois droit au dispositif qu’à la condition qu’elles soient réalisées au domicile à usage privatif d’une personne dite « fragile », dans les conditions précisées aux C et D de la présente section.
Texte de référence : article D. 7231-1 du code du travail
Article D7231-1
Modifié par Décret n°2016-1895 du 28 décembre 2016 - art. 1
I.-Les activités de service à la personne soumises à agrément, en application de l'article L. 7232-1, sont les suivantes :
1° Garde d'enfants à domicile, en dessous d'un âge fixé par arrêté conjoint du ministre chargé de l'économie et du ministre chargé de la famille ;
2° Accompagnement des enfants en dessous d'un âge fixé par arrêté conjoint du ministre chargé de l'économie et du ministre chargé de la famille dans leurs déplacements en dehors de leur domicile (promenades, transport, actes de la vie courante) ;
3° Assistance dans les actes quotidiens de la vie ou aide à l'insertion sociale aux personnes âgées et aux personnes handicapées ou atteintes de pathologies chroniques qui ont besoin de telles prestations à domicile, quand ces prestations sont réalisées dans les conditions prévues aux 1° et 2° de l'article L. 7232-6 du présent code, à l'exclusion d'actes de soins relevant d'actes médicaux à moins qu'ils ne soient exécutés dans les conditions prévues à l'article L. 1111-6-1 du code de la santé publique et du décret n° 99-426 du 27 mai 1999 habilitant certaines catégories de personnes à effectuer des aspirations endo-trachéales ;
4° Prestation de conduite du véhicule personnel des personnes âgées, des personnes handicapées ou atteintes de pathologies chroniques du domicile au travail, sur le lieu de vacances, pour les démarches administratives quand cette prestation est réalisée dans les conditions prévues aux 1° et 2° de l'article L. 7232-6 du présent code ;
5° Accompagnement des personnes âgées, des personnes handicapées ou atteintes de pathologies chroniques, dans leurs déplacements en dehors de leur domicile (promenades, aide à la mobilité et au transport, actes de la vie courante) quand cet accompagnement est réalisé dans les conditions prévues aux 1° et 2° de l'article L. 7232-6 du même code.
II.-Les activités de services à la personne soumises à titre facultatif à la déclaration prévue à l'article L. 7232-1-1 sont, outre celles mentionnées au I du présent article et à l'article D. 312-6-2 du code de l'action sociale et des familles, les activités suivantes :
1° Entretien de la maison et travaux ménagers ;
2° Petits travaux de jardinage, y compris les travaux de débroussaillage ;
3° Travaux de petit bricolage dits " homme toutes mains " ;
4° Garde d'enfants à domicile au-dessus d'un âge fixé par arrêté conjoint du ministre chargé de l'économie et du ministre chargé de la famille ;
5° Soutien scolaire à domicile ou cours à domicile ;
6° Soins d'esthétique à domicile pour les personnes dépendantes ;
7° Préparation de repas à domicile, y compris le temps passé aux courses ;
8° Livraison de repas à domicile ;
9° Collecte et livraison à domicile de linge repassé ;
10° Livraison de courses à domicile ;
11° Assistance informatique à domicile ;
12° Soins et promenades d'animaux de compagnie, à l'exception des soins vétérinaires et du toilettage, pour les personnes dépendantes ;
13° Maintenance, entretien et vigilance temporaires, à domicile, de la résidence principale et secondaire ;
14° Assistance administrative à domicile ;
15° Accompagnement des enfants de plus de trois ans dans leurs déplacements en dehors de leur domicile (promenades, transport, actes de la vie courante) ;
16° Téléassistance et visio assistance ;
17° Interprète en langue des signes, technicien de l'écrit et codeur en langage parlé complété ;
18° Prestation de conduite du véhicule personnel des personnes mentionnées au 20° du II du présent article, du domicile au travail, sur le lieu de vacances, pour les démarches administratives ;
19° Accompagnement des personnes mentionnées au 20° du II du présent article dans leurs déplacements en dehors de leur domicile (promenades, aide à la mobilité et au transport, actes de la vie courante) ;
20° Assistance aux personnes autres que celles mentionnées au 3° du I du présent article qui ont besoin temporairement d'une aide personnelle à leur domicile, à l'exclusion des soins relevant d'actes médicaux ;
21° Coordination et délivrance des services mentionnés au présent article.
III.-Les activités mentionnées aux 2°, 4° et 5° du I et aux 8°, 9°, 10°, 15°, 18° et 19° du II du présent article n'ouvrent droit au bénéfice du 1° de l'article L. 7233-2 du code du travail et de l'article L. 241-10 du code de la sécurité sociale qu'à la condition que la prestation soit comprise dans une offre de services incluant un ensemble d'activités réalisées à domicile.
Activités exclues
Les activités d’aide à domicile ne peuvent se confondre avec les activités relevant des soins médicaux, les activités éducatives et les activités de travail social.
L’exonération n’est pas applicable aux actes de soins dispensés par l’aide-soignant notamment dans le cas d’un protocole de soins fait en collaboration avec un médecin, et qui sont accomplis par délégation de l’infirmière.
Tous les actes effectués par des services de soins infirmiers à domicile (SSIAD) relèvent de prescriptions médicales. Les SSIAD sont donc exclus du champ d’application de l’exonération.
Texte de référence : C.cass., 2e civ., 26 mai 2016, n°15-16.193
Exemple :
Au sein des services polyvalents d’aide et de soin à domicile (SPASAD), les missions d’un service de soins infirmier à domicile (SSIAD) et celles d’un service d’aide et d’accompagnement à domicile (SAAD) sont distinctes.
Les SPASAD sont éligibles à l‘exonération aide à domicile dans la mesure où ils justifient d’une autorisation valant habilitation à recevoir des bénéficiaires de l'aide sociale (L. 313-6 du code de l’action sociale et des familles).
Néanmoins, seules les activités du SAAD réalisées au domicile des personnes dites « fragiles » peuvent bénéficier de l’exonération aide à domicile.
Les actes effectués par des SSIAD, relevant de prescriptions médicales, sont exclus du champ d’application de l’exonération aide à domicile.
- C/ Condition d’intervention auprès de personnes dites « fragiles »
La rémunération d'un salarié ouvre droit au dispositif d’exonération lorsqu’il intervient auprès de :
- Personnes ayant atteint l’âge de 70 ans. La mesure prend effet au jour anniversaire de la personne bénéficiaire de l’aide à domicile. Pour les couples, la condition est satisfaite dès lors que l'un de ses membres a atteint cet âge ;
- Personnes ayant à charge un enfant ouvrant droit au complément de l'allocation d'éducation de l'enfant handicapé mentionné à l'article L. 541-1 ou à la prestation de compensation dans les conditions définies au 1° du III de l'article L. 245-1 du code de l'action sociale et des familles ;
- Personnes titulaires de la prestation de compensation mentionnée au 1° de l'article L. 245-3 du code de l'action sociale et des familles ;
- Personnes titulaires d'une majoration pour tierce personne servie au titre de l'assurance invalidité, d'un régime spécial de sécurité sociale ou de l'article L.18 du code des pensions militaires d'invalidité et des victimes de la guerre ;
- Personnes titulaires d'une prestation complémentaire pour recours à tierce personne servie au titre de la législation des accidents du travail ;
- Personnes se trouvant dans l’obligation de recourir à l’assistance d’une tierce personne pour accomplir les actes ordinaires de la vie, sous réserve d’avoir dépassé l’âge d’ouverture du droit à une pension de retraite (personne ne pouvant accomplir seule, totalement habituellement et correctement au moins 4 des actes de la grille nationale AGGIR annexée au décret n°97-427) ;
- Personnes remplissant la condition de perte d’autonomie requise pour prétendre à la prestation versée aux personnes dépendantes ou à l’allocation personnalisée d’autonomie (APA) ;
- Personnes bénéficiaires :
- Soit de prestations d'aide-ménagère aux personnes âgées ou handicapées au titre de l'aide sociale légale ou dans le cadre d'une convention conclue entre les organismes prestataires et un organisme de sécurité sociale (personnes bénéficiant de l’aide-ménagère à domicile sous réserve de remplir des conditions d’âge, de ressources et de ne pas pouvoir bénéficier de l’allocation personnalisée d’autonomie),
- Soit des prestations attribuées dans le cadre de l’aide sociale à l’enfance et mentionnées au deuxième alinéa de l'article L. 222-3 du code de l'action sociale et des familles, c’est-à-dire l’action d'un technicien ou d'une technicienne de l'intervention sociale et familiale (TISF) ou d'une aide-ménagère, ou des mêmes prestations d'aide et d'accompagnement aux familles dans le cadre d'une convention conclue entre ces structures et un organisme de sécurité sociale.
Exemple :
Un institut départemental de l’enfance, de la famille et du handicap pour l’insertion (IDEFHI) est un établissement habilité au titre de l’aide sociale pour les prestations sociales et médico-sociales qu’il réalise.
Il dispose d’un service d’aide éducative à domicile avec modalité renforcée (AED-R) qui réalise au domicile des mineurs et de leur famille une aide à domicile éducative qui consiste en des prestations d’aide et d’accompagnement aux familles. Ces actions sont réalisées au domicile des parents des mineurs par des éducateurs spécialisés en vue d’apporter une aide et un accompagnement aux familles et de prévenir ou d’éviter toute mesure de placement de l’enfant.
Ces missions n’étant pas visées expressément par l’article L. 222-3 alinéa 2, elles n’ouvrent pas droit à l’exonération aide à domicile.
Textes de référence : article L. 241-10 du code de la sécurité sociale, D. 241-5 du code de la sécurité sociale, Article D. 241-5-1 du code de la sécurité sociale, Article L. 222-3 du code de l’action sociale et des familles, Article L. 245-1 du code de l’action sociale et des familles, Article L. 245-3 du code de l’action sociale et des familles et Article L. 541-1 du code de l’action sociale et des familles
- D/ Condition d’intervention au domicile à usage privatif de la personne dite « fragile »
Intervention au domicile : éligibilité
L’exonération n’est applicable qu’au titre des interventions effectuées au domicile à usage privatif des bénéficiaires concernés.
Le domicile doit être situé en France.
Il est constitué par le lieu de résidence habituelle et effective, principale ou secondaire, quel que soit le mode de jouissance du logement.
Intervention sur résidence temporaire : exclusion
En revanche, une résidence temporaire (ex : location saisonnière de courte durée) ne peut être le lieu de dispensation de services ouvrant droit à l’exonération.
Cette définition exclut également les tâches d’entretien ou de remise en état réalisées en début ou en fin de location au profit du loueur non-résident.
Cas des copropriétés : exclusion
Dans les copropriétés, les résidences services ou les résidences autonomie, les parties collectives ne sont pas assimilables au domicile des résidents, et, à ce titre, les travaux réalisés dans les parties communes d’une copropriété (nettoyage, travaux d’entretien, gardiennage, entretien d’espaces verts…) ne constituent pas des activités éligibles.
En effet, il ne s’agit pas de tâches ménagères ou familiales réalisées au domicile de particuliers, mais de travaux de nettoyage ou d’entretien à caractère collectif, réalisés hors de leur domicile privatif.
Dès lors que le bénéficiaire réside dans une structure collective dont la nature des prestations implique que la personne n’est plus autonome, la condition du domicile à usage privatif ne sera pas remplie.
Textes de référence : Circulaire du 11 mai 2019 relative aux activités de services à la personne, Cour d'appel de Paris, 21 mai 2021, C.cass, 2e civ., 22 septembre 2011, n°10-19.954, C.cass, 2e civ., 14 mars 2013, n°11-28333 et C.cass, 2e civ., 10 octobre 2013, n°12-24.469
Exemples
Exemple 1 : association, lieu de vie
- Dans le cadre d’une association, lieu de vie et d’accueil pour l’hébergement social d’adultes et de familles en difficultés et autre hébergement social dont la mission consiste à accueillir et à accompagner au quotidien des jeunes en souffrance physique, psychique et relationnelle sous mesure administrative ou judiciaire d’assistance éducative ;
- La condition d'exercice à leur domicile privatif n'est pas remplie.
Exemple 2 : pensionnaires des EHPAD
- La situation des pensionnaires des maisons de retraite ou des établissements pour personnes âgées dépendantes (EPHAD) diffère selon qu'ils ont ou non la disposition privative de leur logement.
- L'occupation est considérée comme privative lorsque la réglementation de l'établissement n'oblige pas les personnes valides à prendre leurs repas en commun, ne limite pas les heures de visite et n'autorise pas le personnel ou le gestionnaire à accéder librement aux chambres des pensionnaires.
Exemple 3 : un ascendant vit avec ses enfants
- Dans le cas où un ascendant vit avec ses enfants à leur domicile, la condition du domicile privatif est remplie.
Règles de cumul de l’exonération
Cumul exonération aide à domicile et réduction Fillon
- Lorsque les rémunérations dues au titre des heures effectuées auprès d’une personne dite « fragile » sont éligibles à la réduction générale dégressive des cotisations et contributions sociales (réduction Fillon) ;
- Les employeurs dont les salariés sont amenés à intervenir alternativement, au cours d’un même mois, auprès d’un public dit « fragile » et auprès d’un public « non fragile » ;
- Peuvent bénéficier à la fois de l’exonération aide à domicile pour la part de la rémunération éligible à celle-ci et de la réduction générale pour le reste de la rémunération.
En revanche, les 2 dispositifs ne sont pas cumulables au titre d’une même partie de la rémunération.
Texte de référence : Article L. 241-13 du code de la sécurité sociale
Article L241-13
Modifié par LOI n°2020-1721 du 29 décembre 2020 - art. 107 (V)
Modifié par LOI n°2020-1577 du 14 décembre 2020 - art. 12 (V)I.-Les cotisations à la charge de l'employeur dues au titre des assurances sociales et des allocations familiales, les cotisations dues au titre des accidents du travail et des maladies professionnelles, à hauteur du taux fixé par l'arrêté mentionné à la seconde phrase du deuxième alinéa de l'article L. 241-5, les contributions mentionnées à l'article L. 813-4 du code de la construction et de l'habitation, les cotisations à la charge de l'employeur dues au titre des régimes de retraite complémentaire légalement obligatoires mentionnés à l'article L. 921-4 du présent code ou créés par la loi, la contribution mentionnée au 1° de l'article L. 14-10-4 du code de l'action sociale et des familles et les contributions à la charge de l'employeur dues au titre de l'assurance chômage prévues au 1° de l'article L. 5422-9 du code du travail, à hauteur d'un taux ne tenant pas compte de l'application des dispositions prévues aux deuxième à dernier alinéas de l'article L. 5422-12 du même code qui sont assises sur les rémunérations ou gains inférieurs au salaire minimum de croissance majoré de 60 % font l'objet d'une réduction dégressive.
II.-Cette réduction est appliquée aux revenus d'activité tels qu'ils sont pris en compte pour la détermination de l'assiette des cotisations définie à l'article L. 242-1 versés aux salariés au titre desquels l'employeur est soumis à l'obligation édictée par l'article L. 5422-13 du code du travail et aux salariés mentionnés au 3° de l'article L. 5424-1 du même code, à l'exception des revenus d'activité versés par les particuliers employeurs. Elle s'applique également aux gains et rémunérations des apprentis pour lesquels l'employeur n'est pas éligible à l'exonération prévue à l'article L. 6227-8-1 dudit code.
Cette réduction n'est pas applicable aux revenus d'activité tels qu'ils sont pris en compte pour la détermination de l'assiette des cotisations définie à l'article L. 242-1 versés par les employeurs relevant des dispositions du titre Ier du livre VII du présent code, à l'exception des employeurs relevant des régimes spéciaux de sécurité sociale des marins, des mines et des clercs et employés de notaires.
III.-Le montant de la réduction est calculé chaque année civile, pour chaque salarié et pour chaque contrat de travail, selon des modalités fixées par décret. Il est égal au produit des revenus d'activité de l'année tels qu'ils sont pris en compte pour la détermination de l'assiette des cotisations définie à l'article L. 242-1 et d'un coefficient.
Ce coefficient est déterminé par application d'une formule fixée par décret. Il est fonction du rapport entre les revenus d'activité de l'année tels qu'ils sont pris en comptepour la détermination de l'assiette des cotisations définie au quatrième alinéa du présent III et le salaire minimum de croissance calculé pour un an sur la base de la durée légale du travail augmentée, le cas échéant, du nombre d'heures complémentaires ou supplémentaires, sans prise en compte des majorations auxquelles elles donnent lieu. Pour les salariés qui ne sont pas employés à temps plein ou qui ne sont pas employés sur toute l'année, le salaire minimum de croissance pris en compte est celui qui correspond à la durée de travail prévue au contrat au titre de la période pendant laquelle ils sont présents dans l'entreprise.
La valeur maximale du coefficient est fixée par décret, à hauteur des taux des cotisations et contributions incluses dans le périmètre de la réduction, tels qu'ils sont définis au I du présent article. La valeur du coefficient décroît en fonction du rapport mentionné au deuxième alinéa du présent III et devient nulle lorsque ce rapport est égal à 1,6.
La rémunération prise en compte pour la détermination du coefficient est celle définie à l'article L. 242-1. Toutefois, elle ne tient compte des déductions au titre de frais professionnels calculées forfaitairement en pourcentage de cette rémunération que dans des limites et conditions fixées par arrêté.
Un décret précise les modalités de calcul de la réduction dans le cas des salariés dont le contrat de travail est suspendu avec maintien de tout ou partie de la rémunération.
IV.-Le rapport ou le coefficient mentionné au deuxième alinéa du III est corrigé, dans des conditions fixées par décret, d'un facteur déterminé en fonction des stipulations légales ou conventionnelles applicables :
1° Aux salariés soumis à un régime d'heures d'équivalences payées à un taux majoré en application d'une convention ou d'un accord collectif étendu en vigueur au 1er janvier 2010 ;
2° Aux salariés auxquels l'employeur est tenu de verser une indemnité compensatrice de congé payé en application de l'article L. 1251-19 du code du travail ;
3° Aux salariés des professions dans lesquelles le paiement des congés et des charges sur les indemnités de congés est mutualisé entre les employeurs affiliés aux caisses de congés mentionnées à l'article L. 3141-32 du même code. La réduction prévue au présent article n'est pas applicable aux cotisations dues par ces caisses au titre de ces indemnités.
V.-Les modalités selon lesquelles les cotisations dues au titre des rémunérations versées au cours d'un mois civil tiennent compte de cette réduction ainsi que les modalités de régularisation du différentiel éventuel entre la somme des montants de la réduction appliquée au cours de l'année et le montant calculé pour l'année sont précisées par décret.
VI.-Le bénéfice des dispositions du présent article est cumulable avec les déductions forfaitaires prévues à l'article L. 241-18.
Le bénéfice des dispositions du présent article ne peut être cumulé, à l'exception du cas prévus à l'alinéa précédent, avec celui d'une autre exonération totale ou partielle de cotisations patronales ou l'application de taux spécifiques, d'assiettes ou de montants forfaitaires de cotisations.
VII.-Le montant de la réduction est imputé, lors de leur paiement, sur les cotisations et contributions mentionnées au I déclarées, d'une part, aux organismes de recouvrement mentionnés aux articles L. 213-1 et L. 752-4 et, d'autre part, aux institutions mentionnées à l'article L. 922-4 du présent code et à l'article L. 6527-2 du code des transports en fonction de la part que représente le taux de ces cotisations et contributions, tel que retenu pour l'établissement de la réduction, dans la valeur maximale fixée par le décret mentionné au troisième alinéa du III du présent article.
Pour les salariés expatriés mentionnés au a de l'article L. 5427-1 du code du travail et les salariés mentionnés au e du même article L. 5427-1, le montant de la réduction s'impute en outre, selon les mêmes règles, sur les cotisations recouvrées par l'institution mentionnée à l'article L. 5312-1 du même code.
Pour les salariés mentionnés à l'article L. 133-9 du présent code, le montant de la réduction s'impute en outre, selon les mêmes règles, sur les cotisations recouvrées par l'organisme de recouvrement habilité par l'Etat en application du même article L. 133-9.
VIII.-(Abrogé)
NOTA :
Conformément à l’article 12, V de la loi n° 2020-1577 du 14 décembre 2020, ces dispositions entrent en vigueur le 1er janvier 2021.Conformément au II de l'article 107 de la loi n° 2020-1721 du 29 décembre 2020, ces dispositions sont applicables pour les cotisations et contributions dues au titre des périodes d'activité courant à compter du 1er janvier 2021.
Cumul exonération aide à domicile avec autres dispositifs
L’exonération aide à domicile est cumulable avec toute autre mesure d’exonération à la condition que celle-ci ne fasse pas l’objet elle-même d’une règle de non cumul.
Le dispositif est cumulable avec :
- Les réductions du taux de la cotisation d’assurance maladie ou du taux de la cotisation d’allocations familiales.
Exemple
Une aide à domicile rémunérée à hauteur de 1,2 SMIC qui exerce son activité auprès de publics « fragiles » et de publics « non fragiles » bénéficie :
- De l’exonération aide à domicile pour la part de la rémunération correspondant aux heures effectuées auprès de publics « fragiles »;
- Et de la réduction générale pour la part de la rémunération correspondant aux heures effectuées auprès de publics « non fragiles »;
- Et des réductions des taux maladie et famille sur l’ensemble de la rémunération.
Textes de référence : Articles L. 241-2-1 et L. 241-6-1 du code de la sécurité sociale
Article L241-2-1
Modifié par LOI n°2018-1203 du 22 décembre 2018 - art. 8 (V)
Le taux des cotisations d'assurance maladie est réduit de 6 points pour les salariés dont l'employeur entre dans le champ d'application du II de l'article L. 241-13 et dont les revenus d'activité tels qu'ils sont pris en compte pour la détermination de l'assiette des cotisations définie à l'article L. 242-1 n'excèdent pas 2,5 fois le salaire minimum de croissance calculé selon les modalités prévues au deuxième alinéa du III du même article L. 241-13.
La réduction est également applicable aux rémunérations des salariés mentionnés aux 3° ou 6° de l'article L. 5424-1 du code du travail affiliés à un régime mentionné à la section 1 du chapitre Ier du titre Ier du livre VII du présent code.
Article L241-6-1
Modifié par LOI n°2018-1203 du 22 décembre 2018 - art. 8 (V)
Le taux des cotisations d'allocations familiales est réduit de 1,8 point pour les salariés dont l'employeur entre dans le champ d'application du II de l'article L. 241-13 et dont les revenus d'activité tels qu'ils sont pris en compte pour la détermination des assiettes des cotisations définies à l'article L. 242-1 n'excèdent pas 3,5 fois le salaire minimum de croissance calculé selon les modalités prévues au deuxième alinéa du III de l'article L. 241-13.
La réduction est également applicable aux rémunérations des salariés mentionnés au 3° de l'article L. 5424-1 du code du travail affiliés à un régime mentionné à la section 1 du chapitre Ier du titre Ier du livre VII du présent code.
Modalités d’application (secteur privé)
Nature des cotisations et contributions exonérées
Le champ des cotisations et contributions exonérées est aligné sur celui de la réduction générale dégressive des cotisations et contributions patronales prévue à l’article L. 241-13 du code de la sécurité sociale mentionné dans la rubrique relative aux allègements généraux de cotisations et contributions sociales.
L’exonération porte exclusivement sur les cotisations et contributions à la charge de l’employeur dues au titre :
- De l’assurance maladie, maternité, invalidité, décès ;
- De l’assurance vieillesse plafonnée et déplafonnée ;
- Des allocations familiales ;
- Des accidents du travail et maladies professionnelles pour la part mutualisée ;
- Des régimes de retraite complémentaire légalement obligatoires ;
- De l’assurance chômage ;
- De la contribution de solidarité pour l’autonomie ;
- Du fonds national d’aide au logement.
Texte de référence : III de l’article L. 241-10 du code de la sécurité sociale
Article L241-10
Modifié par LOI n°2020-1577 du 14 décembre 2020 - art. 12 (V)
I.-La rémunération d'une aide à domicile est exonérée des cotisations patronales de sécurité sociale, à l'exception de celles dues au titre des accidents du travail et des maladies professionnelles, lorsque celle-ci est employée effectivement à leur service personnel, à leur domicile ou chez des membres de leur famille, par :
- a) Des personnes ayant atteint un âge déterminé et dans la limite, par foyer, et pour l'ensemble des rémunérations versées, d'un plafond de rémunération fixé par décret ;
- b) Des personnes ayant à charge un enfant ouvrant droit au complément de l'allocation d'éducation de l'enfant handicapé mentionné à l'article L. 541-1 ou à la prestation de compensation dans les conditions définies au 1° du III de l'article L. 245-1 du code de l'action sociale et des familles.
- c) Des personnes titulaires :
-soit de l'élément de la prestation de compensation mentionnée au 1° de l'article L. 245-3 du code de l'action sociale et des familles ;
-soit d'une majoration pour tierce personne servie au titre de l'assurance invalidité, d'un régime spécial de sécurité sociale ou de l'article L. 18 du code des pensions militaires d'invalidité et des victimes de la guerre ;
-soit d'une prestation complémentaire pour recours à tierce personne servie au titre de la législation des accidents du travail ;
- d) Des personnes se trouvant, dans des conditions définies par décret, dans l'obligation de recourir à l'assistance d'une tierce personne pour accomplir les actes ordinaires de la vie, sous réserve d'avoir dépassé un âge fixé par décret ;
- e) Des personnes remplissant la condition de perte d'autonomie prévue à l'article L. 232-2 du code de l'action sociale et des familles, dans des conditions définies par décret.
Sauf dans le cas mentionné au a, l'exonération est accordée sur la demande des intéressés par l'organisme chargé du recouvrement des cotisations dans des conditions fixées par arrêté ministériel.
Le bénéfice de ces dispositions ne peut se cumuler pour une même aide à domicile avec le complément de libre choix du mode de garde de la prestation d'accueil du jeune enfant versé au titre de la garde à domicile.
I bis.-Chaque heure de travail effectuée par les salariés mentionnés à l'article L. 7221-1 du code du travail ouvre droit à une déduction forfaitaire patronale :
1° Des cotisations de sécurité sociale, à hauteur de 2 €, dans les cas autres que celui mentionné au 3° ;
2° (Abrogé) ;
3° Des cotisations et contributions sociales d'origine légale et conventionnelle, à hauteur de 3,70 €, dans les départements d'outre-mer ainsi que dans les collectivités de Saint-Barthélemy, de Saint-Martin et de Saint-Pierre-et-Miquelon.
Ces déductions ne sont cumulables avec aucune exonération de cotisations sociales, ni avec l'application de taux ou d'assiettes spécifiques ou de montants forfaitaires de cotisations.
II.-Les particuliers et personnes morales qui ont passé un contrat conforme aux articles L. 442-1 et L. 444-3 du code de l'action sociale et des familles pour l'accueil par des particuliers à leur domicile, à titre onéreux, de personnes mentionnées aux a, c, d et e du I du présent article sont exonérés, dans les conditions prévues à l'avant-dernier alinéa du même I, des cotisations patronales de sécurité sociale, à l'exception de celles dues au titre des accidents du travail et des maladies professionnelles, dues sur la rémunération qu'elles versent à ces accueillants familiaux.
III.-Sont exonérées de cotisations patronales de sécurité sociale, à l'exception de celles dues au titre des accidents du travail et des maladies professionnelles, les rémunérations versées aux aides à domicile employées sous contrat à durée indéterminée ou sous contrat à durée déterminée pour remplacer les salariés absents ou dont le contrat de travail est suspendu dans les conditions prévues à l'article L. 1242-2 du code du travail, par les structures suivantes :
1° Les associations et entreprises déclarées dans les conditions fixées à l'article L. 7232-1-1 du même code pour l'exercice des activités concernant la garde d'enfant ou l'assistance aux personnes âgées ou handicapées ;
2° Les centres communaux ou intercommunaux d'action sociale ;
3° Les organismes habilités au titre de l'aide sociale ou ayant passé convention avec un organisme de sécurité sociale.
Les structures mentionnées aux 1° et 3° du présent III, lorsqu'elles constituent des employeurs de droit privé, sont en outre exonérées, pour les rémunérations versées aux aides à domicile employées dans les conditions définies au premier alinéa du présent III, de la contribution mentionnée au 1° de l'article L. 14-10-4 du code de l'action sociale et des familles, des contributions mentionnées à l'article L. 834-1 du présent code, des cotisations dues au titre des accidents du travail et des maladies professionnelles à hauteur du taux fixé par l'arrêté mentionné à la seconde phrase du deuxième alinéa de l'article L. 241-5, des cotisations à la charge de l'employeur dues au titre des régimes de retraite complémentaire et des contributions à la charge de l'employeur dues au titre de l'assurance chômage prévues au 1° de l'article L. 5422-9 du code du travail, à hauteur d'un taux ne tenant pas compte de l'application des dispositions prévues aux deuxième à dernier alinéas de l'article L. 5422-12 du même code.
Pour les structures mentionnées au cinquième alinéa du présent III, lorsque la rémunération est inférieure à un seuil égal au salaire minimum de croissance annuel majoré de 20 %, le montant de l'exonération est égal au montant des cotisations et contributions à la charge de l'employeur. A partir de ce seuil, la part de la rémunération sur laquelle est calculée l'exonération décroît et devient nulle lorsque la rémunération est égale au salaire minimum de croissance annuel majoré de 60 %.
Ces exonérations s'appliquent à la fraction des rémunérations versée en contrepartie de l'exécution des tâches effectuées au domicile à usage privatif :
- a) Des personnes mentionnées au I ;
- b) Des bénéficiaires soit de prestations d'aide ménagère aux personnes âgées ou handicapées au titre de l'aide sociale légale ou dans le cadre d'une convention conclue entre les structures susmentionnées et un organisme de sécurité sociale, soit des prestations mentionnées au deuxième alinéa de l'article L. 222-3 du code de l'action sociale et des familles ou des mêmes prestations d'aide et d'accompagnement aux familles dans le cadre d'une convention conclue entre ces structures et un organisme de sécurité sociale, dans la limite, pour les tâches effectuées au bénéfice des personnes visées au a du I du présent article, du plafond prévu par ce même a.
Le bénéfice du présent III ne peut s'appliquer dans les établissements, centres et services mentionnés aux 2° et 3°, au b du 5° et aux 6°, 7°, 11° et 12° du I de l'article L. 312-1 du code de l'action sociale et des familles, au titre des prestations financées par les organismes de sécurité sociale en application de l'article L. 314-3 du même code.
Un décret détermine les modalités d'application de l'exonération prévue par le présent III et notamment :
-les informations et pièces que les associations, les centres communaux et intercommunaux d'action sociale et les organismes visés au précédent alinéa doivent produire auprès des organismes chargés du recouvrement des cotisations de sécurité sociale du régime général ;
-les modalités selon lesquelles les organismes chargés du recouvrement des cotisations de sécurité sociale du régime général vérifient auprès des organismes servant les prestations mentionnées aux b, c, d et e du I ou les prestations d'aide ménagère visées au précédent alinéa que les personnes au titre desquelles cette exonération a été appliquée ont la qualité de bénéficiaires desdites prestations.
Les rémunérations des aides à domicile ayant la qualité d'agent titulaire relevant du cadre d'emplois des agents sociaux territoriaux en fonction dans un centre communal ou intercommunal d'action sociale bénéficient d'une exonération de 100 % de la cotisation d'assurance vieillesse due au régime visé au 2° de l'article R. 711-1 du présent code pour la fraction de ces rémunérations remplissant les conditions définies au présent III.
NOTA :
Conformément à l’article 12, V de la loi n° 2020-1577 du 14 décembre 2020, ces dispositions entrent en vigueur le 1er janvier 2021.
Rémunérations entrant dans le champ de l’exonération : cas général
Principe
La rémunération prise en compte est déterminée dans les conditions prévues pour la réduction Fillon.
Elle correspond à la rémunération afférente aux activités entrant dans le champ de l’exonération aide à domicile.
La rémunération afférente aux autres activités exercées par le salarié, soit les activités hors du champ de l’aide à domicile telles que les tâches administratives, ne bénéficie pas de l’exonération aide à domicile.
Cas particulier des heures « sans lien direct » avec l’aide à domicile
Les rémunérations correspondant aux activités ou à des périodes pour lesquelles il n’est pas possible d’établir un lien avec l’aide à domicile car elles ne correspondent ni à des heures de travail effectuées auprès des bénéficiaires de l’aide à domicile ni à des heures effectuées au profit de personnes non éligibles (temps de formations, de réunions, des congés payés, de représentations syndicales et de déplacements) ouvrent droit à l’exonération, à proportion de la part que représente l’activité d’aide à domicile effectuée auprès des publics dits « fragiles » dans l’activité totale du salarié auprès de l'ensemble des publics au cours de l’année.
En conséquence, l’exonération est applicable à la rémunération ainsi déterminée multipliée par le rapport entre :
- Le nombre d'heures d'aide à domicile réalisées auprès d'un public dit « fragile »
- Et le nombre total d'heures d’aide à domicile effectuées au cours de l'année civile,
Soit la part des revenus d’activité déterminée par application de la formule suivante :
Total des revenus d’activité x (nbre d’heures d’aide à domicile effectuées auprès d’un public dit "fragile" / nbre total d’heures d’aide à domicile effectuées)
Ainsi dans la formule de calcul de l'exonération :
Le total des revenus d’activité correspond :
- À la rémunération afférente aux activités entrant dans le champ de l’exonération aide à domicile, y compris celle afférente aux activités connexes,
- Et à l’exclusion de la rémunération afférente aux autres activités (hors champ de l’aide à domicile telles que les tâches administratives).
Le nombre d'heures d’aide à domicile effectuées auprès d'un public dit « fragile » correspond à l'ensemble des heures d’aide à domicile effectuées auprès des publics entrant dans le champ d'application de l'exonération aide à domicile.
Le nombre total d'heures d’aide à domicile effectuées correspond exclusivement à l'ensemble des heures d’aide à domicile passées auprès de l'ensemble de l’ensemble des publics (dits « fragiles » et « non fragiles »), sans prendre en compte les heures de travail pour lesquelles il n’est pas possible d’établir un lien avec l’aide à domicile.
Texte de référence : article D. 241-5-2 du code de la sécurité sociale
Article D241-5-2
Modifié par Décret n°2018-1357 du 28 décembre 2018 - art. 2
I.-Pour les employeurs mentionnés au cinquième alinéa du III de l'article L. 241-10, l'exonération prévue à ce III est applicable aux revenus d'activité tels qu'ils sont pris en compte pour la détermination de l'assiette des cotisations définie à l'article L. 242-1, multipliés par le rapport entre le nombre d'heures d'aide à domicile réalisées chez les personnes mentionnées audit III et le nombre total d'heures effectuées au cours de l'année civile.
II.-Lorsque le salaire annuel brut est égal ou supérieur au SMIC majoré de 20 %, le montant annuel de l'exonération est égal au produit de la rémunération annuelle brute versée au salarié par un coefficient déterminé par l'application de la formule suivante :
Coefficient = 1,2 × T/0,4 × (1,6 × SMIC calculé pour un an/ rémunération annuelle brute-1).
Pour l'application de la formule ci-dessus, la valeur de T, le salaire minimum de croissance et la rémunération à prendre en compte sont déterminés selon les modalités définies à l'article D. 241-7.
III.-Pour les salariés en contrat à durée déterminée auprès d'un même employeur, le coefficient mentionné au II est déterminé pour chaque contrat.
IV.-Les dispositions des articles D. 241-8 et D. 241-9 s'appliquent au calcul de la réduction prévue au présent article.NOTA :
Conformément à l’article 4 du décret n° 2018-1357 du 28 décembre 2018, ces dispositions s'appliquent aux cotisations et contributions dues au titre des périodes courant à compter du 1er janvier 2019.
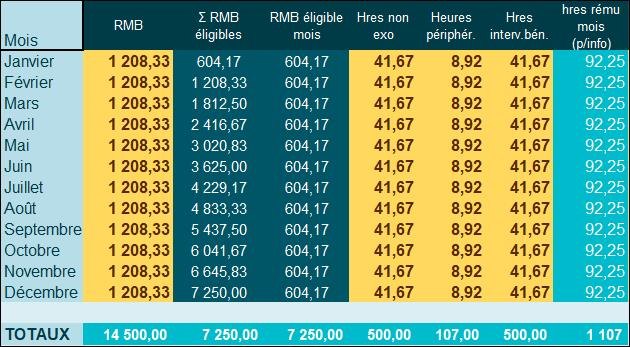
Exemple chiffré
Un salarié travaille à temps plein au sein d’une entreprise de service à domicile où il exerce des activités d’aide à domicile et de secrétariat.
Il perçoit une rémunération annuelle de 21.000 € et effectue 1.607 heures ainsi réparties :
- 500 heures de secrétariat, pour lesquelles il perçoit une rémunération de 6.500 bruts,
- 1.000 heures d’aide à domicile, dont 500 auprès de publics dits « fragiles » et 500 auprès de publics dits « non fragiles », pour lesquelles il perçoit une rémunération de 13.000 € bruts,
- 107 heures de formations et de trajet au titre de l’aide à domicile, pour lesquelles il perçoit une rémunération de 1.500 € bruts.
L'exonération est applicable à la part de ces revenus d’activité, hors heures de secrétariat, entrant dans le champ de l’exonération et correspondant aux heures travaillées auprès de publics dits « fragiles » : 14.500 × 500 ÷ 1000 = 7.250. L'exonération doit donc être calculée sur la base d’une assiette égale à 7.250 € bruts.
Rémunérations entrant dans le champ de l’exonération : cas particuliers
Respect d’un plafond
Lorsque le salarié intervient auprès d’une ou plusieurs personnes âgées d’au moins 70 ans et non dépendantes, l’assiette exonérée correspondant à ces heures est limitée, par foyer, à 65 fois le SMIC horaire par mois (SMIC en vigueur au premier jour du mois considéré).
Pour respecter cette limite, il convient de déterminer la part des rémunérations donnant lieu à exonération :
- Pour les heures effectuées auprès de personnes âgées d'au moins 70 ans, en appliquant à la rémunération totale versée à l’aide à domicile, le rapport entre le nombre d’heures effectuées chez la personne âgée d’au moins 70 ans et le total des heures d’aide à domicile effectuées, et en limitant la somme ainsi obtenue au plafond de 65 fois le SMIC horaire par mois ;
- Pour les heures effectuées auprès des autres bénéficiaires dits « fragiles » mentionnés au C de la section 2 du chapitre 1, en appliquant à la rémunération totale versée à l’aide à domicile, le rapport entre le nombre d’heures effectuées chez ces autres particuliers et le total des heures d’aide à domicile effectuées.
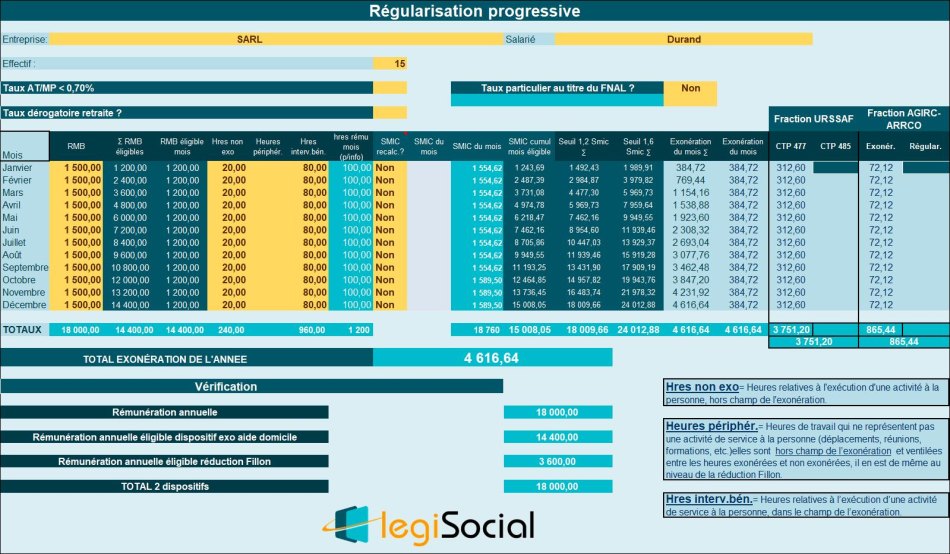
Exemple :
Une aide à domicile travaille 100 heures sur le mois dont :
- 80 heures auprès de publics dits « fragiles » (dont 30 auprès d’une personne âgée de plus de 70 ans non dépendante)
- Et 20 heures après de publics « non fragiles ».
Au cours de ce mois, elle perçoit 1.500 € bruts de revenus d'activité.
L'exonération est applicable à la part de ces revenus correspondant aux heures travaillées auprès de publics dits « fragiles » ainsi déterminée :
- Pour les heures effectuées auprès de la personne âgée d’au moins 70 ans non dépendante : 1500 × 30 ÷ 100 = 450
- Pour les heures effectuées auprès des autres publics dits « fragiles » : 1500 × 50 ÷ 100 = 750
L'exonération aide à domicile doit donc être calculée sur la base d’une rémunération mensuelle égale à 1.200 € bruts (450 + 750).
Texte de référence : article D. 241-5 du code de la sécurité sociale
Nota :
Nous avons reproduit l’exemple proposé par le BOSS, sur une base annuelle.
La rémunération brute éligible au dispositif est de 14.400 € sur une année de présence, soit 1.200 € brut en moyenne sur l’année 2021, ce qui donne un résultat conforme à ce qu’indique présentement le BOSS dans sa publication du 24 décembre 2021.
Calcul de l’exonération
Calcul annualisé
La réduction est calculée pour chaque salarié sur la base de la rémunération due au titre de la période d’emploi correspondant à une année civile.
Régularisation progressive ou annuelle
Elle peut cependant être appliquée :
- Par anticipation chaque mois et faire l’objet d’une régularisation progressive, à chaque exigibilité ;
- Ou d’une seule régularisation annuelle le dernier mois de l’année.
Même principe que la réduction Fillon
Les modalités de la régularisation unique en fin d’année et de la régularisation progressive sont les mêmes que celles applicables pour la réduction générale dégressive des cotisations et contributions patronales.
Rupture de contrat
- En cas de cessation du contrat de travail en cours d’année, la régularisation s’opère sur les cotisations dues au titre du dernier mois.
Contrats successifs
En cas de contrats successifs, l’exonération est applicable :
- Par contrat en prenant en compte la période couverte par chacun de ces contrats.
Renouvellement ou transformation en CDI
- Si le contrat à durée déterminée est renouvelé ou transformé en contrat à durée indéterminée, l’exonération se calcule sur l'ensemble de la période couverte par lesdits contrats.
Poursuite du contrat en N+1
En cas de poursuite du contrat sur l'année suivante :
- Le calcul est effectué pour la part de la rémunération due chaque année.
Cas particulier 1 : absence tout le mois
Pour l’application par anticipation de l’exonération :
- Lorsque le salarié n’a effectué aucune heure de travail au cours du mois considéré (prise de congés payés pendant tout le mois, absence pour maladie, maternité) ;
- Mais a néanmoins perçu des revenus d’activité tels qu’ils sont pris en compte pour la détermination de l’assiette des cotisations ;
- L’exonération est applicable au prorata du nombre d’heures d’aide à domicile réalisées chez des personnes dites « fragiles », retenu pour le mois civil précédent ou, le cas échéant, pour le dernier mois civil ayant compté des heures travaillées.
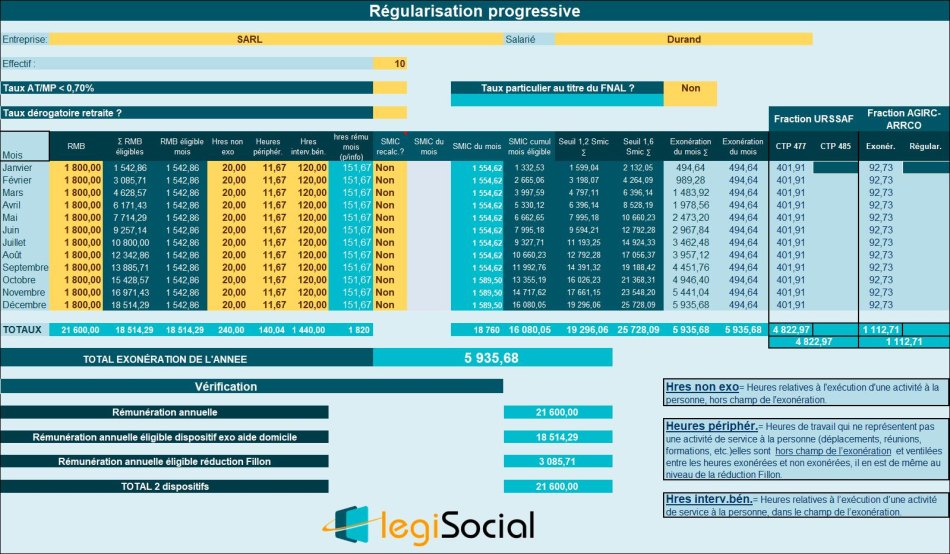
Exemple
Avec une application anticipée sur le mois :
Un salarié travaillant à temps complet (151,67 heures par mois) dans une structure privée employant 10 salariés perçoit une rémunération de 1.800 € brut par mois pour :
- 120 heures de travail auprès de publics dits « fragiles »,
- 20 heures de travail auprès de publics dits « non fragiles »,
- Et 11,67 d'heures périphériques (réunion mensuelle + trajets).
En mai 2021
Le salarié est en congés payés sur la totalité du mois.
- Sa rémunération est maintenue sur ce mois à hauteur de 1.800 € ;
- La rémunération éligible est déterminée au prorata du nombre d’heures d’aide à domicile réalisées auprès des publics dits « fragiles », retenu pour le mois civil précédent (avril).
Cas particulier 2 : absence et travail sur une partie du mois
En revanche, dès lors que l'aide à domicile a effectué des heures sur le mois considéré :
- L’exonération est applicable au prorata du nombre d’heures d’aide à domicile réalisées chez des personnes dites « fragiles » retenu pour ce mois civil ;
- Même en cas d’absence une partie du mois (prise de congés payés ou maladie sur une partie du mois ou entrée/sortie en cours de mois par exemple).
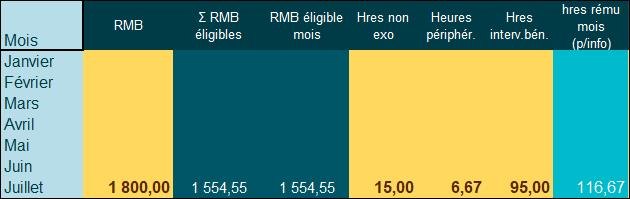
Exemple
Un salarié travaillant à temps complet (151,67 heures par mois) dans une structure privée employant 10 salariés perçoit une rémunération de 1.800 € brut par mois pour :
- 120 heures de travail auprès de publics dits « fragiles »,
- 20 heures de travail auprès de publics dits « non fragiles »,
- Et 11,67 d'heures périphériques (réunion mensuelle + trajets).
En juillet 2021
La salariée est en congés payés une semaine.
Elle effectue donc 116,67 heures ainsi réparties :
- 95 heures auprès de publics dits « fragiles »,
- 15 heures auprès de publics dits « non fragiles »,
- 6,67 heures périphériques (réunion mensuelle + trajets),
Et perçoit une indemnité de congés payés ainsi que sa rémunération pour un montant total égal à la totalité de son salaire habituel, soit 1.800 €.
La rémunération éligible est déterminée au prorata du nombre d'heures d'aide à domicile réalisées auprès des publics dits « fragiles » sur ce mois.
L'exonération s'applique donc sur la base de 1.554,55 € (soit 1.800 * 95 / 110).
Nota : notre chiffrage donne un résultat identique à celui du BOSS…
Texte de référence : article D. 241-5-2 du code de la sécurité sociale
Cas particulier 3 : rémunération forfaitaire
Lorsque la rémunération est déterminée forfaitairement sur base d’une durée du travail moyenne, indépendante de l’horaire réel :
- L’exonération aide à domicile s’applique chaque mois sur cette rémunération au prorata du nombre d'heures d'aide à domicile réalisées chez les personnes dites « fragiles » sur le nombre d’heures total dans les conditions définies au A retenu comme référence dans la détermination de la durée du travail moyenne.
Régularisation
Dans ce cas, à l’issue de la période annuelle ou infra annuelle durant laquelle la durée du travail moyenne est retenue, les employeurs doivent procéder à une régularisation.
- Le montant des rémunérations effectivement exonérées est alors déterminé en appliquant au total des rémunérations versées le rapport entre le nombre d'heures d'aide à domicile effectivement réalisées chez les personnes dites « fragiles » au cours de la période et le total des heures d’aide à domicile effectivement réalisées auprès de l’ensemble des publics sur cette même période, à l’exclusion des heures qui ne correspondent pas à une activité auprès du public.
- Si ce montant est inférieur à la somme des rémunérations déjà exonérées au cours de chacun des mois de la période, les cotisations calculées sur l'écart constaté sont versées en même temps que celles afférentes à la rémunération versée au cours du dernier mois de la période considérée ; s'il est supérieur, le trop-versé de cotisations est déduit des cotisations de sécurité sociale dues au titre de ce même mois et, le cas échéant, des mois suivants.
Exemple 1
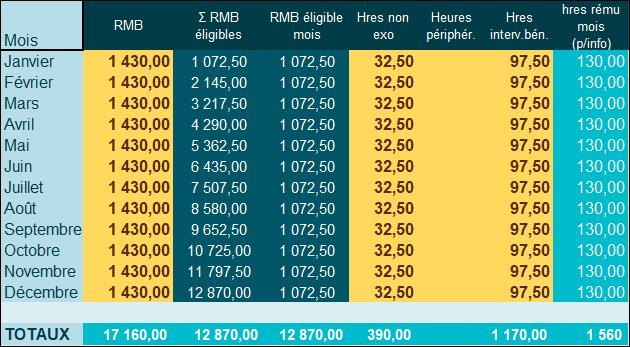
Une salariée est rémunérée toute l’année sur la base de 130 heures par mois (soit un total de 1.560 heures sur l’année). Dans ce cadre l’employeur considère que la salariée effectue :
- 75% de son activité auprès de personnes dites « fragiles » (soit une référence de 97,5 heures par mois),
- 25% de auprès de personnes dites « non-fragiles » (soit une référence de 32,5 heures par mois).
A ce titre, elle a perçu 1.430 € par mois (soit un total de 17.160 € sur l’année).
L’exonération est appliquée chaque mois sur la base de 1.072,50 € (1430 × 97,5 / 130), soit sur un total de 12.870 € sur l’année.
Bilan fin d’année
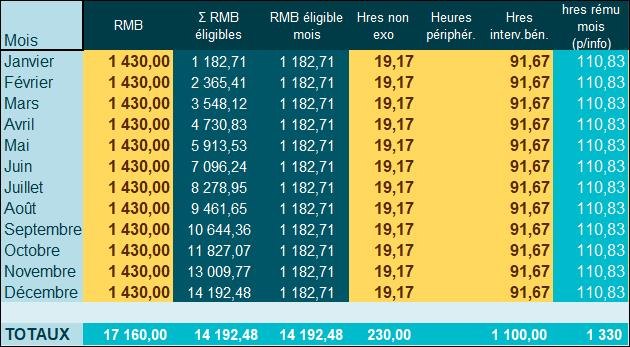
En fin d’année, la salariée a finalement réalisé 1.330 heures ainsi réparties :
- 100 heures auprès de publics dits « fragiles »,
- 230 heures auprès de publics « non-fragiles ».
L’employeur n’ayant pas eu de rappel de salaire à verser, la salariée a effectivement perçu 17.160 € sur l’année.
A la fin de l’année l’employeur procède à une régularisation. L’exonération est finalement appliquée sur la base de 14.192,50 € (17.160 × 1.100 / 1.330).
Ce montant étant supérieur à la somme des rémunérations exonérées au cours de chacun des mois de l’année, le trop-versé de cotisations est déduit des cotisations patronales d'assurances sociales et d'allocations familiales dues au titre du dernier mois de l’année, et le cas échéant, des mois suivants.
Calcul avant régularisation :
Calcul après régularisation :
- Avant régularisation, l’exonération aide à domicile est déterminée sur la base d’une rémunération annuelle de 12.870,00 €
- Après régularisation, l’employeur constate que l’exonération aide à domicile doit être déterminée sur la base d’une rémunération annuelle de 14.192,48 € (différence de 0,02 € avec publication du BOSS)
Exemple 2
Une salariée est rémunérée toute l’année sur la base de 130 heures par mois (soit un total de 1.560 heures sur l’année). Dans ce cadre l’employeur considère que la salariée effectue :
- 75% de son activité auprès de personnes dites « fragiles » (soit une référence de 97,5 heures par mois),
- 25% de auprès de personnes dites « non-fragiles » (soit une référence de 32,5 heures par mois).
A ce titre, elle a perçu 1.430 € par mois (soit un total de 17.160 € sur l’année).
L’exonération est appliquée chaque mois sur la base de 1.072,50 € (1430 × 97,5 / 130), soit sur un total de 12.870 € sur l’année.
Bilan fin d’année
En fin d’année, la salariée a finalement réalisé 1.607 heures ainsi réparties :
- 900 heures auprès de publics dits « fragiles »,
- 707 heures auprès de publics « non-fragiles »,
Elle perçoit en conséquence un rappel de salaire qui porte sa rémunération annuelle totale à 17.677 €.
A la fin de l’année l’employeur procède à une régularisation.
L’exonération est finalement appliquée sur la base de 9.900 € (17.677 × 900 / 1.607).
Ce montant étant inférieur à la somme des rémunérations exonérées au cours de chacun des mois de l’année, les cotisations calculées sur l'écart constaté sont versées en même temps que celles afférentes à la rémunération versée au cours du dernier mois de la période considérée.
Calcul avant régularisation :
Calcul après régularisation :
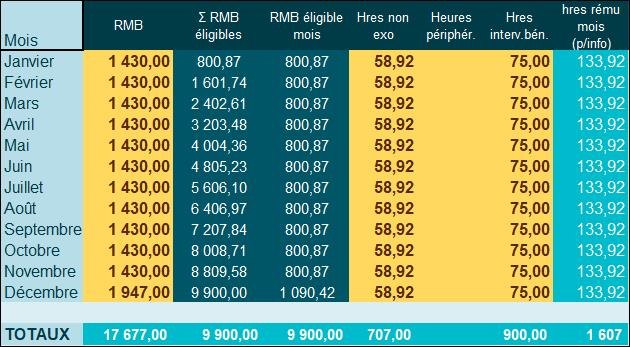
Dégressivité de l’exonération
Principe général
Pour les employeurs de droit privé :
- L’exonération est totale lorsque la rémunération est inférieure à un seuil égal au SMIC annuel majoré de 20% ;
- Puis le taux décroît de manière dégressive (linéaire en montant) et s’annule lorsque la rémunération est égale au SMIC majoré de 60%.
La valeur du SMIC retenue est déterminée selon les mêmes modalités que pour le calcul de la réduction générale des cotisations (réduction Fillon)
Texte de référence : article D. 241-5-2 du code de la sécurité sociale
Article D241-5-2
Modifié par Décret n°2018-1357 du 28 décembre 2018 - art. 2
I.-Pour les employeurs mentionnés au cinquième alinéa du III de l'article L. 241-10, l'exonération prévue à ce III est applicable aux revenus d'activité tels qu'ils sont pris en compte pour la détermination de l'assiette des cotisations définie à l'article L. 242-1, multipliés par le rapport entre le nombre d'heures d'aide à domicile réalisées chez les personnes mentionnées audit III et le nombre total d'heures effectuées au cours de l'année civile.
II.-Lorsque le salaire annuel brut est égal ou supérieur au SMIC majoré de 20 %, le montant annuel de l'exonération est égal au produit de la rémunération annuelle brute versée au salarié par un coefficient déterminé par l'application de la formule suivante :
Coefficient = 1,2 × T/0,4 × (1,6 × SMIC calculé pour un an/ rémunération annuelle brute-1).
Pour l'application de la formule ci-dessus, la valeur de T, le salaire minimum de croissance et la rémunération à prendre en compte sont déterminés selon les modalités définies à l'article D. 241-7.
III.-Pour les salariés en contrat à durée déterminée auprès d'un même employeur, le coefficient mentionné au II est déterminé pour chaque contrat.
IV.-Les dispositions des articles D. 241-8 et D. 241-9 s'appliquent au calcul de la réduction prévue au présent article.NOTA :
Conformément à l’article 4 du décret n° 2018-1357 du 28 décembre 2018, ces dispositions s'appliquent aux cotisations et contributions dues au titre des périodes courant à compter du 1er janvier 2019.
Formules de calcul
Cas général
Le montant de la réduction appliquée au titre de l’exonération aide à domicile est égal au produit de la rémunération annuelle brute par un coefficient de réduction :
Rémunération annuelle brute × coefficient de réduction
Lorsque la rémunération éligible est inférieure au SMIC majoré de 20%, l’exonération est totale.
Le coefficient est égal à la somme des taux de cotisations et contributions à la charge de l’employeur sur lesquelles porte l’exonération.
Il est donc égal à la valeur de T telle que fixée à l’article D. 241-7 du code de la sécurité sociale :
| Cotisations | Taux | |
| Cotisation d’assurance maladie | 7 % | |
| Cotisation d’assurance vieillesse (plafonnée et déplafonnée) | 10,45 % | |
| Cotisations d’allocations familiales | 3,45 % | |
| Cotisation d’accidents du travail et de maladies professionnelles (part mutualisée) | 0,70 % | |
| Contribution de solidarité pour l’autonomie | 0,30 % | |
| Cotisation aux régimes de retraite complémentaire légalement obligatoires mentionnés à l'article L. 921-4 du code de la sécurité sociale ou créés par la loi | 6,01 % | |
| Contribution d’assurance chômage | 4,05 % | |
| Contribution au FNAL | 0,1 % | 0,5 % |
| Valeur T (en 2021) | 32,06 % | 32,46 % |
Pour la détermination de la valeur de T :
- L’exonération appliquée sur la cotisation due au titre des accidents du travail et des maladies professionnelles est imputée sur la part mutualisée de cette cotisation, dont le taux est prévu à l’article D. 241-2-4 du code de la sécurité sociale ;
- Les cotisations dues au titre des régimes de retraite complémentaire légalement obligatoires s’imputent dans la limite du taux applicable pour la réduction générale dégressive, y compris lorsque la rémunération est supérieure au plafond de la sécurité sociale, dans les mêmes conditions que pour la réduction générale dégressive des cotisations et contributions patronales.
Texte de référence : Article D. 241-2-4 du code de la sécurité sociale
Article D241-2-4
Version en vigueur depuis le 30 décembre 2020
Modifié par Décret n°2020-1719 du 28 décembre 2020 - art. 1
La réduction mentionnée à l'article L. 241-13 du code de la sécurité sociale et à l'article L. 751-17 du code rural et de la pêche maritime peut s'imputer sur les cotisations dues au titre des accidents du travail et des maladies professionnelles, sans pouvoir excéder 0,70 % de la rémunération.
Conformément à l'article 5 du décret n° 2020-2 du 2 janvier 2020, ces dispositions s'appliquent pour les rémunérations dues pour les périodes courant à compter du 1er janvier 2020.
Conformément à l'article 5 du décret n° 2020-1719 du 28 décembre 2020 relatif à la réduction générale des cotisations et contributions sociales à la charge des employeurs, ces dispositions s'appliquent pour les rémunérations dues pour les périodes courant à compter du 1er janvier 2021.
En 2021, la valeur de T est égale à 32,06 % ou 32,46 % pour l’ensemble de la rémunération due et tient compte d’un taux de cotisation au titre des régimes de retraite complémentaire égal à 6,01 %.
Ainsi, bien que la rémunération du salarié soit supérieure au plafond de la sécurité sociale (41.136 € en 2021) et que le taux de cotisation au titre des régimes de retraite complémentaire pour la tranche 2 soit de 14,57 % en 2021, l’exonération est imputée dans la limite d’un taux égal à 6,01 % pour ces cotisations.
Exemple
(Avec une application anticipée sur le mois) :
- Une salariée perçoit 1.700 € brut par mois en novembre 2021 pour un temps complet dans une structure de droit privé employant 10 salariés.
- Elle effectue son travail uniquement auprès de personnes entrant dans le champ des publics dits « fragiles », l’ensemble de sa rémunération est donc éligible à l’exonération.
- Le SMIC applicable sur le mois est de 1.589 € (10,48 * 151,67).
- La rémunération éligible est donc inférieure au SMIC majoré de 20 % (égal à 1866 euros).
- Dans ce cas, le montant de l’exonération est égal à la rémunération éligible multipliée par la valeur de T, (0,3206 pour les employeurs de moins de 50 salariés en 2021), soit à 1700 × 0,3206 = 545 €.
Nos calculs aboutissent à une valeur de 545,02 €, le BOSS prenant une valeur arrondie du Smic mensuel, soit 1.589 € (au lieu de 1.589,50 €), la différence est toutefois négligeable présentement, soit 0,02 €
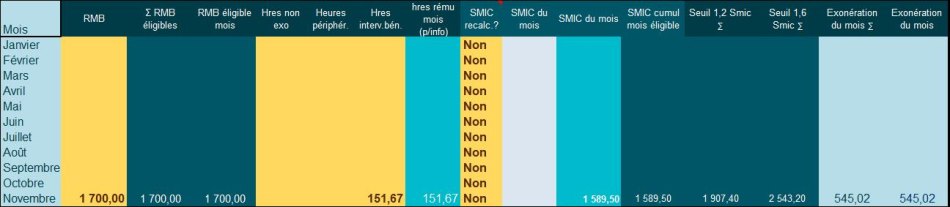
Calcul à partir du seuil de dégressivité
A partir du seuil de dégressivité de l’exonération jusqu’à son point de sortie, le coefficient de réduction est déterminé selon la formule suivante :
Coefficient =1,2 × (T/0,4) × (1,6× (SMIC calculé pour un an) / (rémunération annuelle brute) -1)
Le résultat obtenu par application de cette formule est arrondi à 4 décimales.
Pour l'application de cette formule, la valeur de T, le SMIC sont déterminés selon les modalités fixées à l'article D. 241-7 du code de la sécurité sociale, soit par référence à celles retenues pour la réduction générale.
Exemple
Avec une application anticipée sur le mois :
Une salariée perçoit 1.900 € brut par mois en janvier 2021 pour un temps complet dans une structure de droit privé employant 10 salariés.
Elle effectue son travail uniquement auprès de personnes entrant dans le champ des publics dits « fragiles », l’ensemble de sa rémunération est donc éligible à l’exonération.
Le SMIC applicable sur le mois est de 1.589 euros (10,48 * 151,67).
La rémunération éligible est donc supérieure au SMIC majoré de 20% (égal à 1.866 €).
Dans ce cas, le montant de l’exonération est égal à la rémunération éligible multipliée par la valeur de T telle que déterminée par la formule suivante :
1,2 × (0.3206 /0,4) × (1,6 × (1555 / 1900) -1) = 0,2595
Soit à 1.900 × 0.2595 = 493 €.
Nota : nos calculs aboutissent à des résultats différents :
Si la rémunération prise en considération est celle de janvier 2021, le Smic de référence est alors déterminé sur la base d’un taux horaire de 10,25 € (et non de 10,48 €), pour une valeur de 1.554,62 €.
Le seuil du Smic majoré de 20% est alors de 1.865,54 € (proche de celui qui est indiqué présentement dans la publication du BOSS).
Le coefficient est déterminé comme suit :
1,2 × (0.3206 /0,4) × (1,6 × (1.554,62 € / 1.900,00 €) -1) = 0,2973
Donnant lieu à une exonération de 0,2973* 1.900 €= 564,87 €.
Nous questionnons le BOSS à ce sujet, afin d’obtenir des éclaircissements….

Textes de référence : article D. 241-7 du code de la sécurité sociale et article D. 241-2-4 du code de la sécurité sociale
Calcul en cas de cumul avec la réduction générale
Détermination du Smic mensuel de référence
Le SMIC et la rémunération à retenir au numérateur et au dénominateur de la formule de calcul pour le calcul de l’exonération aide à domicile sont obtenus en rapportant les heures de travail qui sont réalisées auprès des personnes mentionnées au C de la section 2 du chapitre 1 de la présente rubrique à l’ensemble des heures de travail :
(T / 0,6) x (1,6 x (SMIC annuel x A / (A + B)) / (rémunération annuelle x A / (A + B)) - 1)
La valeur A représente les heures effectuées auprès d’un public dit « fragile » sur l’année, la valeur B représente les heures effectuées auprès d’un public dit « non fragile ».
Exemple 1
(Avec une application anticipée sur le mois) :
Une salariée perçoit 1.400 € pour 120 heures de travail par mois dans une structure de droit privé employant 10 salariés, ainsi réparties :
- 60 heures auprès de publics « fragiles »,
- 55 heures auprès de publics « non fragiles »,
- 5 heures de trajet.
L’exonération aide à domicile s’applique sur la base de 730 € (1400 × 60 ÷ 115).
Le SMIC proratisé sur la période est de 656 euros (10,48 * 62,6 ; dans la mesure où 62,6 heures sont éligibles à l’exonération aide à domicile après répartition des heures de trajet soit 5 × 60 ÷ 115).
La rémunération est donc inférieure au SMIC proratisé majoré de 20% (égal à 787 euros).
Dans ce cas, le montant de l’exonération est égal à la rémunération éligible multipliée par la valeur de T, (0,3206 pour les employeurs de moins de 50 salariés en 2021), soit à 730 × 0,3206 = 234 €.
Nota : nos calculs aboutissent à un résultat identique, mais avec des calculs intermédiaires différents.
Nous questionnons le BOSS à ce sujet, afin d’obtenir des éclaircissements….

Exemple 2
Une salariée perçoit 1.500 € pour 110 heures de travail par mois dans une structure de droit privé employant 10 salariés, ainsi réparties :
- 100 heures auprès de publics « fragiles »,
- 10 heures auprès de publics « non fragiles ».
L’exonération aide à domicile s’applique sur la base de 1.364 € (1500 × 100 ÷ 110).
Le SMIC proratisé sur la période est de 1.048 € (10,48 * 100).
La rémunération éligible est donc supérieure au SMIC proratisé majoré de 20% (égal à 1.258 €).
Dans ce cas, le montant de l’exonération est égal à la rémunération éligible multipliée par la valeur de T telle que déterminée par la formule suivante :
1,2 × (0.3206 / 0,4) × (1,6 × (1048 / 1364) - 1) = 22,06
Soit à 1364 × 0,2206 = 301 euros.
Nota : nos calculs aboutissent à des résultats différents.
Nous questionnons le BOSS à ce sujet, afin d’obtenir des éclaircissements….

Modalités d’application (secteur public)
Nature des cotisations et contributions exonérées
L’exonération porte sur les cotisations à la charge de l’employeur dues au titre de l’assurance maladie, maternité, invalidité, décès, de l’assurance vieillesse, y compris plafonnée et déplafonnée, et des allocations familiales.
Pour les rémunérations des aides à domicile ayant la qualité d’agent titulaire relevant du cadre d’emplois des agents sociaux de la fonction publique territoriale en poste dans un centre communal ou intercommunal d’action sociale, l’exonération porte également sur la cotisation d’assurance vieillesse due à la CNRACL.
Texte de référence : III de l’article L. 241-10 du code de la sécurité sociale
Rémunérations entrant dans le champ de l’exonération
Cas général
La rémunération prise en compte correspond à la rémunération afférente aux activités entrant dans le champ de l’exonération aide à domicile.
L’exonération est applicable aux revenus d’activité tels qu’ils sont pris en compte pour la détermination de l’assiette des cotisations au prorata du nombre d'heures d'aide à domicile réalisées chez les personnes dites « fragiles » au cours du mois civil auquel ces rémunérations sont afférentes.
L’assiette des cotisations correspond ainsi
- Pour les agents titulaires de la fonction publique, au traitement soumis à retenue pour pension, soit à la somme du traitement indiciaire brut (TIB) et de la nouvelle bonification indiciaire (NBI).
A noter : le complément de traitement indiciaire (CTI), tel celui versé dans le cadre de la crise sanitaire liée à l’épidémie de Covid-19, est également pris en compte.
- Pour les agents contractuels, à l’assiette des cotisations déterminée par les articles L. 136-1-1 et L. 242-1 du code de la sécurité sociale.
L’exonération est ensuite applicable à la rémunération ainsi déterminée, selon les modalités définies pour les structures de droit privé au 1 du B de la section 1 du présent chapitre.
Cas particuliers
Lorsque le salarié intervient auprès d’une personne âgée d’au moins 70 ans et non dépendante, l’assiette exonérée est limitée à 65 fois le SMIC horaire par mois. La part de la rémunération donnant lieu à exonération est déterminée selon les modalités définies pour les structures de droit privé au 2 du B de la section 2 du présent chapitre.
Texte de référence : article D. 241-5 du code de la sécurité sociale
Calcul de l’exonération
Calcul mensualisé
La réduction est calculée pour chaque salarié sur la base de la rémunération due au titre de la période d’emploi correspondant à un mois civil.
Pour l’application de l’exonération, lorsque l’aide à domicile n’a effectué aucune heure de travail au cours du mois considéré (prise de congés payés pendant tout le mois, absence pour maladie, maternité) avec un maintien total ou partiel de la rémunération, ou lorsque la rémunération est déterminée sur la base d’une durée du travail moyenne indépendante de l’horaire réel, l’exonération est applicable selon les modalités définies pour les structures de droit privé au 1 du C de la section 1 du présent chapitre.
Niveau de l’exonération
L’exonération est totale, quel que soit le niveau de rémunération de l’aide à domicile intervenant auprès du public dit « fragile ».
Texte de référence : article D. 241-5-3 du code de la sécurité sociale
Formules de calcul
Le montant de l’exonération est égal au produit de la rémunération mensuelle brute par un coefficient de réduction. Le coefficient est égal à la somme des taux de cotisations à la charge de l’employeur sur lesquelles porte l’exonération mentionnée au A de la présente section.
Exemple :
En 2021, la valeur de T est égale à 20,90 %.
| Cotisations | Taux |
| Cotisation d’assurance maladie | 7 % |
| Cotisation d’assurance vieillesse (plafonnée et déplafonnée) | 10,45 % |
| Cotisations d’allocations familiales | 3,45 % |
| Valeur T (en 2021) | 20,90 % |
Le montant de l’exonération est déterminé par application de la formule suivante : rémunération mensuelle brute × coefficient de réduction
Exemple :
Une salariée employée en CDD de replacement dans un CCAS effectue 130 heures par mois, dont 100 auprès de publics dits « fragiles » et 30 auprès de publics dits « non fragiles », et perçoit à ce titre une rémunération mensuelle de 1200 euros bruts.
L’exonération s’applique sur une assiette de 923 euros (1200 × 100 / 130).
Le montant de l’exonération est égal à 193 euros (923 × 0,2090).