

Comment chiffrer l'exonération LODEOM en 2023, selon le barème dit de compétitivité ?
La revalorisation du Smic horaire, au 1er mai 2023, complique le travail des gestionnaires de paie pour le chiffrage de l’exonération LODEOM, selon le barème dit de compétitivité. Notre fiche pratique vous propose un exemple chiffré à ce sujet.
Rédigé par Pierre-Jean FABAS
Formateur expert en matières sociales au sein d'un centre de formation pour adultes
Auteur de plusieurs ouvrages traitant du social et de la paie.
Dirigeant de société pendant 10 ans, passionné par le métier de formateur et le secteur de la paye.
Bibliographie
- Livre « Abécédaire social et paye 2008 » (éditions Publibook)
- Livre « Abécédaire social et paye 2010 » (éditions INDICATOR)
- Livre « Abécédaire social et paye 2011 » (éditions INDICATOR)
- Livre « Nul n’est censé ignorer les lois en paye » (éditions ÉDILIVRE)
2 min de lecture
En bref - Résumé IA
Réservé aux abonnés
Exemple chiffré
Traitement selon le mode progressif
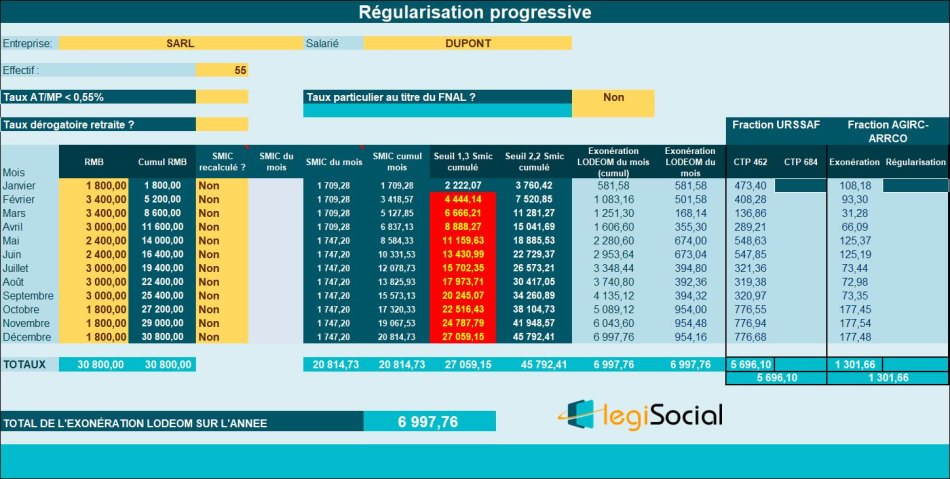
Commentaires
- La rémunération à la fin de l’année 2023 est de 30.800 € ;
- De façon cumulée, 1,3 * Smic annuel de référence est de 27.059,15 € (valeur modifiée, compte tenu de la revalorisation du Smic horaire au 1er mai 2023) ;
- De façon cumulée, le seuil de 2,2 Smic annuel est de 45.792,41 € ;
- La rémunération cumulée à la fin de l’année est à la fois supérieure au seuil de 1,3 Smic annuel et inférieure au seuil de 2,2 Smic annuel, le salarié ouvre droit à une exonération LODEOM par application d’un coefficient déterminé comme suit : coefficient : 1,3 × T / 0,9 × (2,2 × SMIC calculé pour un an / rémunération annuelle brute - 1) ;
- Permettant de déterminer un coefficient annuel de 1,3 × (0,3231 / 0,9) × (2,2 ×20.814,73 /30.800) - 1) = 0,227174003 arrondi à 4 décimales à 0,2272 ;
- Donnant lieu à une exonération LODEOM de 30.800 € * 0,2272 = 6.997,76 € (pour info, cette valeur était de 6.686,68 €, avant la revalorisation du Smic horaire au 1er mai 2023).
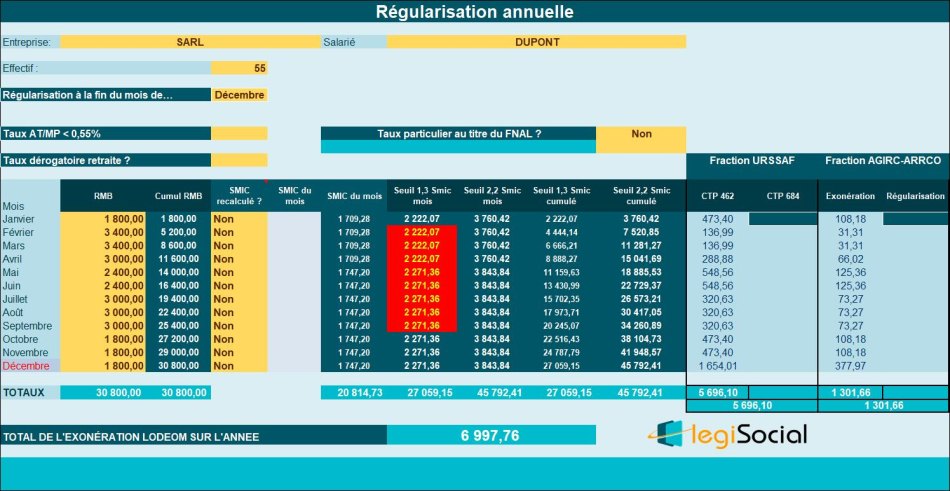
Régularisation annuelle
Si l’entreprise décide de régulariser de façon annuelle l’exonération LODEOM, elle obtient alors le résultat suivant (le montant annuel devant être identique).
Actualités en lien
Comment chiffrer les indemnités kilométriques en 2023 ?
Exonération LODEOM selon barème dit de compétitivité renforcée en 2022 : 1 année avec 3 smics mensuels
Exonération LODEOM : 3 différentes valeurs du Smic mensuel de référence sur 1 seule année civile
Exonération LODEOM et activité partielle : attention au Smic mensuel pondéré sur l'année 2020
Comment calculer l'exonération LODEOM selon le nouveau régime 2019 : exemple chiffré et commenté
Modèles, outils & dossiers en lien
Bulletin de paie commenté
Bulletin de paie commenté
Salarié non-cadre rémunéré au Smic en janvier 2023 dans une entreprise de 35 salariés
Bulletin de paie commenté
Bulletin de paie commenté
Bulletin de paie commenté salarié cadre éligible à l’exonération JEI
Bulletin de paie commenté
Bulletin de paie commenté
Salarié non-cadre rémunéré au Smic en janvier 2023 dans une entreprise de 60 salariés
Bulletin de paie commenté
Bulletin de paie commenté
Salarié non-cadre rémunéré au Smic en janvier 2022
Outil de gestion de la paie
Outil de gestion de la paie
Cotisations patronales maladie en 2026
Outil de gestion de la paie
Outil de gestion de la paie
Calculer les absences en paie
Dossier synthèse
Dossier synthèse
La réforme des retraites 2023-2026
Outil de gestion de la paie
Outil de gestion de la paie