Cet article a été publié il y a 3 ans, il est donc possible qu'il ne soit plus à jour.

  • Actualité
  • Paie
  • Heures supplémentaires

Réduction cotisations des heures supplémentaires des apprentis : le BOSS actualise sa publication

A l’occasion d’une récente mise à jour, le BOSS propose le chiffrage de la réduction de cotisations salariales au titre des heures supplémentaires réalisées par les apprentis. Voici nos explications à ce sujet.

Rédigé par Pierre-Jean FABAS

Formateur expert en matières sociales au sein d'un centre de formation pour adultes

Auteur de plusieurs ouvrages traitant du social et de la paie.
Dirigeant de société pendant 10 ans, passionné par le métier de formateur et le secteur de la paye.

Bibliographie

  • Livre « Abécédaire social et paye 2008 » (éditions Publibook)
  • Livre « Abécédaire social et paye 2010 » (éditions INDICATOR)
  • Livre « Abécédaire social et paye 2011 » (éditions INDICATOR)
  • Livre « Nul n’est censé ignorer les lois en paye » (éditions ÉDILIVRE)
3 min de lecture

Principe général

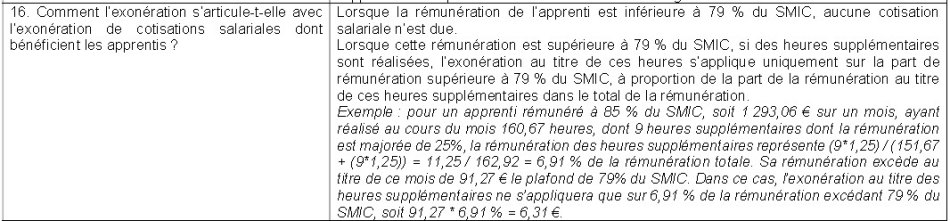
Afin de déterminer la valeur des heures supplémentaires (ou complémentaires) éligibles à la réduction de cotisations salariales, l’instruction interministérielle n° DSS/5B/2019/71 du 29 mars 2019, à la question/réponse n° 16, nous confirme qu’il convient d’effectuer les calculs suivants :

  1. Déterminer le « poids » des heures supplémentaires ou complémentaires par rapport à la rémunération brute totale versée à l’apprenti ;
  2. Déterminer la fraction de la rémunération soumise à cotisations sociales ;
  3. Appliquer le coefficient déterminé à l’étape 1 sur la fraction excédentaire déterminée à l’étape 2. 

Le principe ici confirmé se rapporte à une valeur du seuil d’exonération en référence au smic horaire alors en vigueur en 2019…
Exemple chiffré (janvier 2023)

Situation

Traitement

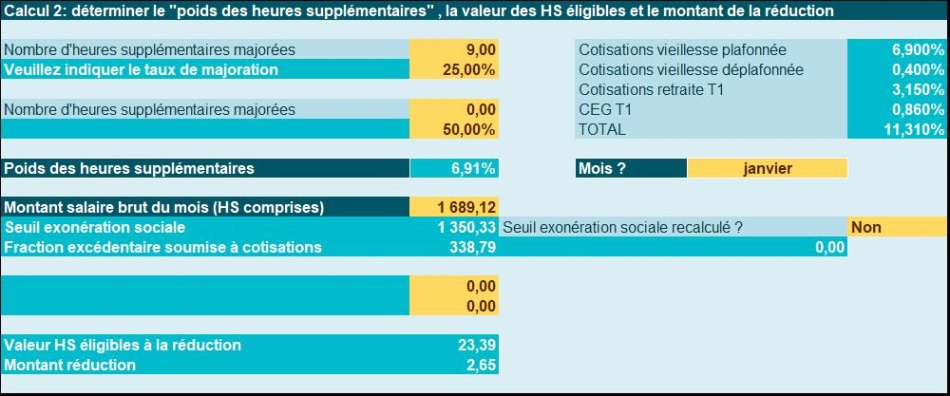
  • En 2023, pour un apprenti rémunéré 1 689,12 € dont 116,64 € sont liés à la réalisation de 9 heures supplémentaires (majorées au taux légal de 25 %),
  • La rémunération de ces heures représente 116,64/ 1 689,12 = 6,91 % de la rémunération totale de ce mois et cette rémunération excède de 338,79 € le seuil de 79 % du SMIC (1.350,33 €).
  • La réduction ne s’appliquera donc que sur 6,91 % de la rémunération excédant 79 % du SMIC, soit 23,39 €., donnant lieu à une réduction de cotisations salariales de 2,65 €.

Notre outil

Exemple du BOSS (mai 2023)

Situation

Traitement

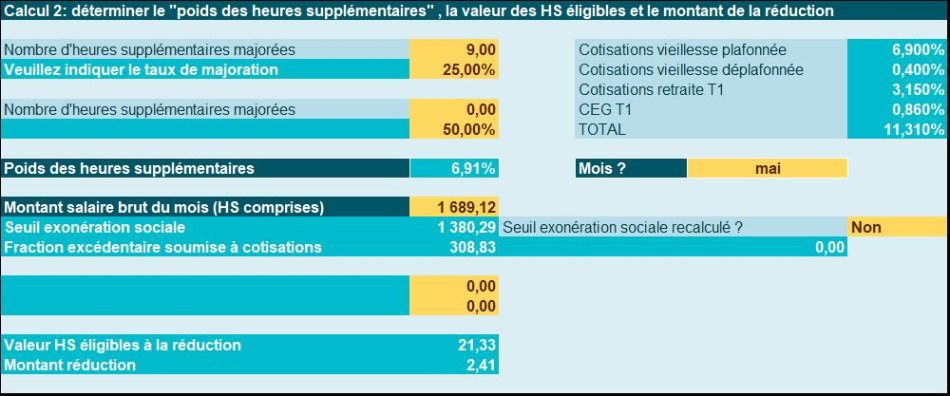
  • En 2023, pour un apprenti rémunéré 1 689,12 € dont 116,64 € sont liés à la réalisation de 9 heures supplémentaires (majorées au taux légal de 25 %),
  • La rémunération de ces heures représente 116,64/ 1 689,12 = 6,91 % de la rémunération totale de ce mois et cette rémunération excède de 308,83 € le seuil de 79 % du SMIC (1 380,29€).
  • La réduction ne s’appliquera donc que sur 6,91 % de la rémunération excédant 79 % du SMIC, soit 21,33 €, donnant lieu à une réduction de cotisations salariales de 2,41 €.

Notre outil


Références

Instruction interministérielle n° DSS/5B/2019/71 du 29 mars 2019 portant diffusion d’un « questions-réponses » relatif à la mise en œuvre de la réduction des cotisations salariales sur les heures supplémentaires et complémentaires

Mise à jour du BOSS, en date du 1er mai 2023

📩 Chaque semaine les actualités Paie

Accéder à la veille professionnelle illimitée

à partir de
20 € HT / mois
engagement annuel
  • Résumés IA & assistant pour poser vos questions
  • Brèves & actualités sociales, RH & paie débloquées
  • Fiches pratiques, jurisprudences, modèles & outils en lien
  • Alertes mise à jour & téléchargement PDF illimité
  • Newsletters hebdomadaires & webinaires

Besoin d'un conseil sur nos offres ?

Notre équipe vous accompagne

Auteur :