

Préambule
Toutes les captures d’écran ont été réalisées à l’aide de notre outil spécifique « Exonération aide à domicile et réduction Fillon » disponible en téléchargement sur notre site.
Exemple concret
Le contexte proposé est celui du BOSS, avec sa rédaction d’origine…
Contexte proposé
Dès lors que l'aide à domicile a effectué des heures sur le mois considéré, l'exonération est applicable au prorata du nombre d’heures d’aide à domicile réalisées chez des personnes dites « fragiles » retenu pour ce mois civil, même en cas d’absence une partie du mois (prise de congés payés ou maladie sur une partie du mois ou entrée/sortie en cours de mois par exemple).
Une salariée travaillant à temps complet (151,67 heures par mois) dans une structure privée employant 10 salariés perçoit une rémunération de 1800 euros brut par mois pour :
- 120 heures de travail auprès de publics dits « fragiles »,
- 20 heures de travail auprès de publics dits « non fragiles »,
- 11,67 d'heures périphériques (réunion mensuelle + trajets).
En juillet la salariée est en congés payés une semaine.
Elle effectue donc 116,67 heures ainsi réparties :
- 95 heures auprès de publics dits « fragiles »,
- 15 heures auprès de publics dits « non fragiles »,
- 6,67 heures périphériques (réunion mensuelle + trajets).
Et perçoit une indemnité de congés payés ainsi que sa rémunération pour un montant total égal à la totalité de son salaire habituel, soit 1800 euros.
La rémunération éligible est déterminée au prorata du nombre d'heures d'aide à domicile réalisées auprès des publics dits « fragiles » sur ce mois.
L'exonération s'applique donc sur la base de 1554,55 euros (soit 1800 * 95 / 110).
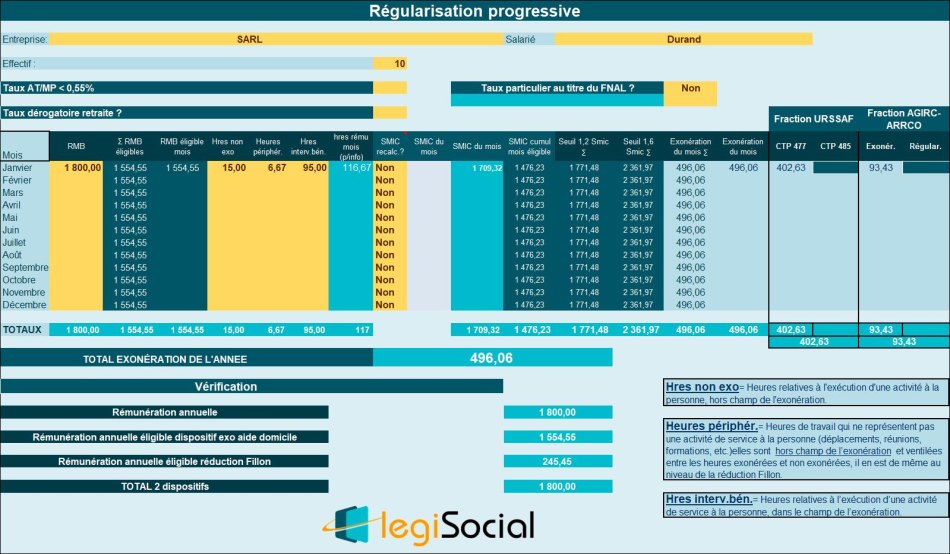
Traitement avec notre outil
Nous retrouvons bien le montant de la rémunération éligible au titre du dispositif, soit la valeur de 1.554,55 €.
Références
Mise à jour du BOSS, en date du 23 janvier 2023 « Mise à jour au 1er janvier 2023 des données paramétriques »