Présentation du contexte
- Soit un salarié, présent du 1er janvier au 31 décembre 2020 ;
- Sa rémunération brute est de 2.500 € brut par mois ;
- L’entreprise est supposée bénéficier d’une DFS au taux de 20% ;
- Il est supposé que le salarié bénéficie d’un remboursement de frais professionnels de 200 €/mois ;
- L’effectif de l’entreprise est de 70 salariés.
Détermination des rémunérations brutes
Rémunération brute mensuelle abattue
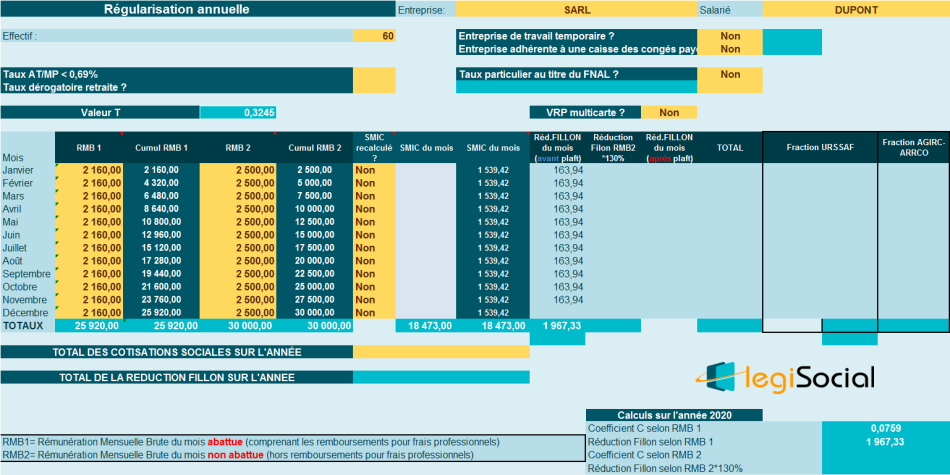
- La rémunération brute abattue est donc la suivante : (2.500 € + 200 €)*80%= 2.160 €
Rémunération brute sans application de la DFS
- Si l’entreprise n’applique pas la DFS, les frais professionnels ne sont alors pas « remontés » dans la rémunération brute, qui devient alors : 2.500 €.
Les calculs en 3 temps
Calcul 1 : réduction générale avec application de la DFS
Le coefficient C de la réduction Fillon est déterminé comme suit :
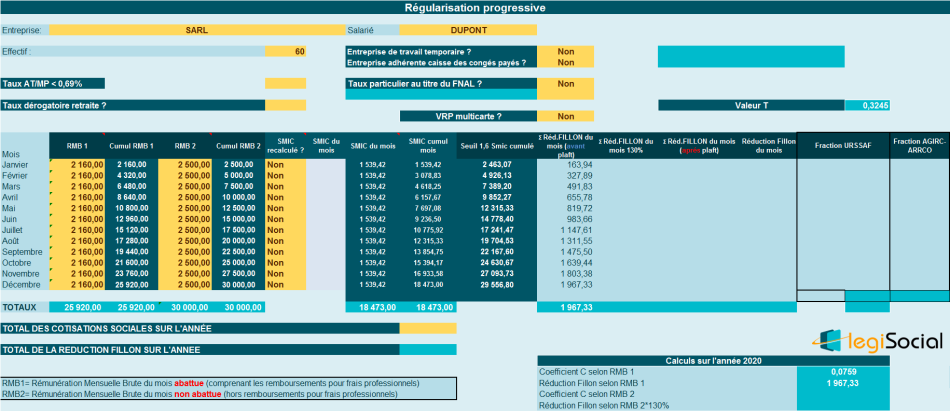
- C= (0,3245/0,6) × [(1,6 × 10,15 € × (35*52/12)/2.160 €) -1] = 0,0759
Donnant droit à une réduction Fillon mensuelle de 0,0759 * 2.160 €= 163,94 €
Calcul 2 : réduction générale sans application de la DFS
La rémunération brute excède le seuil de 1,6 fois le Smic mensuel, le coefficient C déterminé de façon arithmétique est négatif, ne permettant le bénéfice d’aucune réduction Fillon.
Calcul 3 : plafonnement
Le plafonnement donne lieu à une pure et simple perte du bénéfice de la réduction Fillon.
Conséquences financières
Elles sont importantes, car l’entreprise constate en 2020, une perte financièrement mensuelle de 163,94 € soit une perte annuelle de 1.967,33 € au titre d’un seul salarié de l’entreprise.
Notre outil
Nous avons développé un outil spécifique pour 2020, permettant aux entreprises de déterminer la réduction Fillon selon ces nouvelles normes, et compte tenu du contexte proposé, nous obtenons les tableaux suivants :
Régularisation progressive
Régularisation annuelle